ในสภาวะที่สภาพคล่องทางการเงินตึงมือ หลายคนก็พยายามหาช่องทางในการเข้าถึง การกู้เงินด่วน เงินก้อนเพื่อให้ได้เงินมาบริหารจัดการปัญหาการเงินที่มีอยู่ และชื่อของ คอนโดเงินเหลือ ก็กลายเป็นหนึ่งในตัวเลือกที่หลายคนให้ความสนใจ เพราะมองผิวเผินก็เหมือนว่าเมื่อทำการกู้ซื้อคอนโดแล้ว ก็จะได้มาทั้งเงินก้อนหลักแสนรวมไปถึงที่อยู่อาศัยในคราวเดียวกัน แต่ในความจริงวิธีกู้คอนโดเงินเหลือ ปิดหนี้ให้ก่อน อาจไม่ได้สวยงามอย่างที่คิด บทความนี้จะพาคุณไปทำความเข้าใจว่า คอนโดเงินเหลือ คืออะไร เป็นทางออกในการแก้ปัญหาเงินไม่พอใช้จริงไหม หรือจะเป็นการสร้างหนี้ให้ก้อนใหญ่ขึ้นมากกว่าเดิม
คอนโดเงินเหลือ คืออะไร ชวนทำความเข้าใจเงินทอนของการกู้ซื้อคอนโดก่อนตัดสินใจยื่นเรื่อง
คอนโดเงินเหลือ คือรูปแบบการซื้อขายคอนโดที่ผู้ซื้อได้รับ “เงินทอน” หรือเงินส่วนต่างกลับมาเป็นเงินสดหลังจากทำเรื่องกู้เสร็จสิ้น โดยส่วนใหญ่เกิดจากการที่ยอดวงเงินกู้ที่ธนาคารอนุมัติสูงกว่าราคาซื้อขายจริงที่ทางโครงการลดราคาลงมาให้ ตัวอย่างการกู้ซื้อคอนโดเงินเหลือ เช่น
- ราคาคอนโดจริงที่โครงการขาย 2,500,000 บาท
- ราคาในสัญญาที่ยื่นกู้ธนาคาร 3,000,000 บาท
- วงเงินกู้ที่ธนาคารอนุมัติ (สมมติ 100%) 3,000,000 บาท
- เงินส่วนต่าง (เงินทอน) 500,000 บาท
แน่นอนว่าคุณจะมีเงินเหลือจากการกู้ซื้อคอนโดถึง 500,000 บาท ซึ่งเงินจำนวน 500,000 บาทนี้ แม้จะโอนเข้าบัญชีคุณทันทีหลังโอนกรรมสิทธิ์ แต่ต้องไม่ลืมว่ามันคือ “หนี้ต้นทุนต่ำแต่ระยะยาว” ที่ผูกติดไปกับตัวคอนโด และคุณมีหน้าที่ต้องจ่ายคืนพร้อมดอกเบี้ยทุกเดือนไปอีกหลายสิบปี
ในปัจจุบันนี้ คอนโดเงินเหลือ มีจริงไหม และทำไมคนถึงกู้คอนโดเงินเหลือ ปิดหนี้ให้ก่อน
คำถามที่ว่า คอนโดเงินเหลือ มีจริงไหม ในสภาวะเศรษฐกิจปัจจุบัน? คำตอบคือ “ยังมีอยู่จริง” แม้ธนาคารจะเข้มงวดขึ้นมาก แต่ตราบใดที่ยังมีช่องว่างระหว่างราคาประเมินกับราคาขายจริง กลไกนี้ก็ยังถูกหยิบมาใช้เป็นทางออกทางการเงินอยู่เสมอ แต่สิ่งที่ต้องทำความเข้าใจให้ชัดคือ การกู้ซื้อคอนโดเงินเหลือ ไม่ใช่ทางลัดสู่ความมั่งคั่ง แต่มันคือการแลกภาระในอนาคต เพื่อประคองสภาพคล่องในปัจจุบัน เรียกได้ว่าเป็นการซื้อเวลาให้เรามีลมหายใจเรื่องเงินที่คล่องตัวขึ้นในแต่ละเดือน
ทำไมหลายคนเลือกใช้คอนโดเงินเหลือเพื่อปิดหนี้ให้ก่อน
เหตุผลที่การกู้ซื้อคอนโดเงินเหลือ ไม่ใช่เพราะทุกคนอยากเป็นนักลงทุนอสังหาริมทรัพย์แบบ 100% แต่ส่วนใหญ่เกิดจากแรงกดดันด้านหนี้สินสะสม เช่น หนี้บัตรเครดิต หรือหนี้สินเชื่อส่วนบุคคล ที่ต้องจ่ายขั้นต่ำรวมกันหลักหลายหมื่นบาทต่อเดือน
ดังนั้น ถ้าใช้คอนโดเงินเหลือ ปิดหนี้ให้ก่อน จะช่วยเปลี่ยนหนี้ดอกเบี้ย 16-25 มาเป็นยอดผ่อนคอนโดที่ดู “เบาลง” และมีระยะเวลาผ่อนนานขึ้น วิธีนี้ช่วยลดแรงกดดันรายเดือนได้ทันที ทำให้มีเงินเหลือพอใช้จ่ายในชีวิตประจำวันมากขึ้น แต่ต้องแลกมาด้วยการผูกพันกับหนี้ก้อนนี้ไปอีกนานหลายสิบปี
สิ่งที่คนมักเข้าใจผิดเกี่ยวกับการกู้คอนโดเงินเหลือ
หลายคนเข้าใจว่าการกู้คอนโดเงินเหลือเพื่อปิดหนี้ คือการจัดการหนี้อย่างฉลาด แต่ในความเป็นจริง วิธีนี้ไม่ได้ทำให้หนี้ของคุณลดลงเลยแม้แต่บาทเดียว แต่มันคือการปลี่ยนรูปแบบของหนี้จากหนี้ระยะสั้นที่เร่งด่วนและกดดัน มาเป็นหนี้ที่ดูนิ่ง และยาวกว่าเดิมเท่านั้น และหากคุณไม่ปรับพฤติกรรมการใช้เงิน หรือไม่มีวินัยในการโปะหนี้คืน ปัญหาการเงินจะไม่ได้หายไปไหน แต่มันแค่ถูกเลื่อนออกไปรอคุณอยู่ในอนาคตพร้อมดอกเบี้ยที่สะสมมากขึ้นเรื่อยๆ
ข้อควรระวังสำคัญที่ต้องรีเช็ก ก่อนตัดสินใจกู้คอนโดเงินเหลือ
แม้การกู้คอนโดเงินเหลือจะดูเป็นวิธีลดแรงกดดันทางการเงินในระยะสั้น แต่มีประเด็นสำคัญบางอย่างที่ผู้กู้จำนวนมากมักมองข้าม ซึ่งอาจส่งผลต่อภาระหนี้ในระยะยาวด้วย เช่น
ภาระดอกเบี้ยรวมในระยะยาว
แม้ดอกเบี้ยบ้านจะเฉลี่ย 3-5% ในช่วงแรก เมื่อเทียบกับบัตรเครดิตที่สูงถึง 16% แต่คุณอย่าลืมว่าคอนโดต้องผ่อนนานถึง 30 ปี หากคุณได้เงินทอนมา 500,000 บาท แล้วผ่อนตามงวดปกติไปเรื่อยๆ โดยไม่โปะ ดอกเบี้ยสะสมรวมที่คุณต้องจ่ายคืนธนาคารอาจสูงกว่ายอดหนี้บัตรเดิมหลายเท่าตัว
มาตรการ LTV (Loan-to-Value) ที่เข้มงวดขึ้น
อีกหนึ่งตัวแปรสำคัญคือเกณฑ์ LTV ซึ่งมีผลโดยตรงต่อโอกาสในการได้ “เงินทอน”
- หากเป็น บ้านหลังแรก (ต่ำกว่า 10 ล้าน): ยังมีโอกาสกู้ได้เต็ม 100%
- หากเป็น บ้านหลังที่สองขึ้นไป คุณต้องวางเงินดาวน์ 10-20% ซึ่งจุดนี้จะทำให้ “เงินทอน” ที่คุณหวังไว้หายไปทันที หรืออาจจะต้องควักเงินตัวเองจ่ายเพิ่มเพื่อซื้อคอนโดด้วยซ้ำ
ใครบ้างที่เกี่ยวข้องในวงจรกู้ซื้อคอนโดเงินเหลือ
การจะกู้คอนโดเงินเหลือ จะมีคนกลางเข้ามาจัดการดีลนี้ให้ ซึ่งในวงจรนี้คุณต้องแยกให้ออกว่าใครคือคนที่มาอำนวยความสะดวกให้จริงๆ และใครที่ตั้งใจมาเพื่อโกง เพราะความแตกต่างนี้มีค่าเท่ากับ “หนี้หลักล้าน” ที่คุณต้องรับผิดชอบคนเดียวไปตลอดอีกหลายสิบปี ซึ่งความต่าง คือ
นายหน้าขายคอนโด (Agency) ตัวกลางผู้จัดแจงดีล
กลุ่มนี้คือผู้เชี่ยวชาญที่มีคอนเนกชันกับโครงการที่มีห้องเหลือขาย (Stock) และพร้อมจะทำโปรโมชั่นส่วนลดเพื่อดึงดูดผู้ซื้อ และจะช่วยดูแลตั้งแต่การคัดเลือกห้องที่มีราคาประเมินสูง ไปจนถึงการจัดเตรียมเอกสารเพื่อให้คุณกู้ซื้อคอนโดจนผ่านการอนุมัติ จึงหมดหน้าที่ ซึ่งในกรณีที่หลายคนคิดแผนเอาไว้ว่า จะซื้อคอนโดเงินเหลือมาเพื่อปล่อยเช่าก็ต้องจัดการเองทั้งหมด ไม่ได้มีส่วนเกี่ยวข้องอะไรตรงนี้อีกแล้ว
โครงการคอนโดเงินเหลือ หลอกลวงจากมิจฉาชีพ
กลุ่มนี้คืออันตรายที่แท้จริง เพราะมักจะใช้คำโฆษณาที่ดูดีเกินจริงเพื่อดึงดูดคนที่กำลังเดือดร้อนเงินเป็นพิเศษ เช่น “ติดบูโรก็กู้ซื้อคอนโดผ่าน ไม่ต้องใช้เงินตัวเองสักบาท หรือ รับเงินทอนหลักล้านไปใช้ฟรีๆ สัญญาณอันตรายที่คุณอาจกำลังหลงกลจากมิจฉาชีพ เช่น
- หลอกให้ลงทุนต่อ : จูงใจให้คุณมอบเงินส่วนต่างให้นายหน้านำไปลงทุนต่อ โดยอ้างว่าจะเอาผลตอบแทนมาช่วยผ่อนคอนโด สุดท้ายเชิดเงินหนี ทิ้งให้คุณแบกหนี้คอนโดเต็มวงเงิน
- ยึดเงินส่วนต่าง โดยใช้วิธีทางเอกสารหรือการเซ็นมอบอำนาจ เพื่อหักค่าดำเนินการที่สูงเกินจริง จนสุดท้ายเงินทอนที่ควรจะถึงมือคุณเหลือเพียงน้อยนิด
ดังนั้น การแยกแยะระหว่างนายหน้าที่มืออาชีพ กับมิจฉาชีพ จึงเป็นด่านแรกที่สำคัญที่สุด เพราะในขณะที่คุณหวังจะได้เงินมาต่อชีวิต มิจฉาชีพอาจจะจ้องใช้เครดิตของคุณเป็นช่องทางหาเงินเข้ากระเป๋าตัวเอง
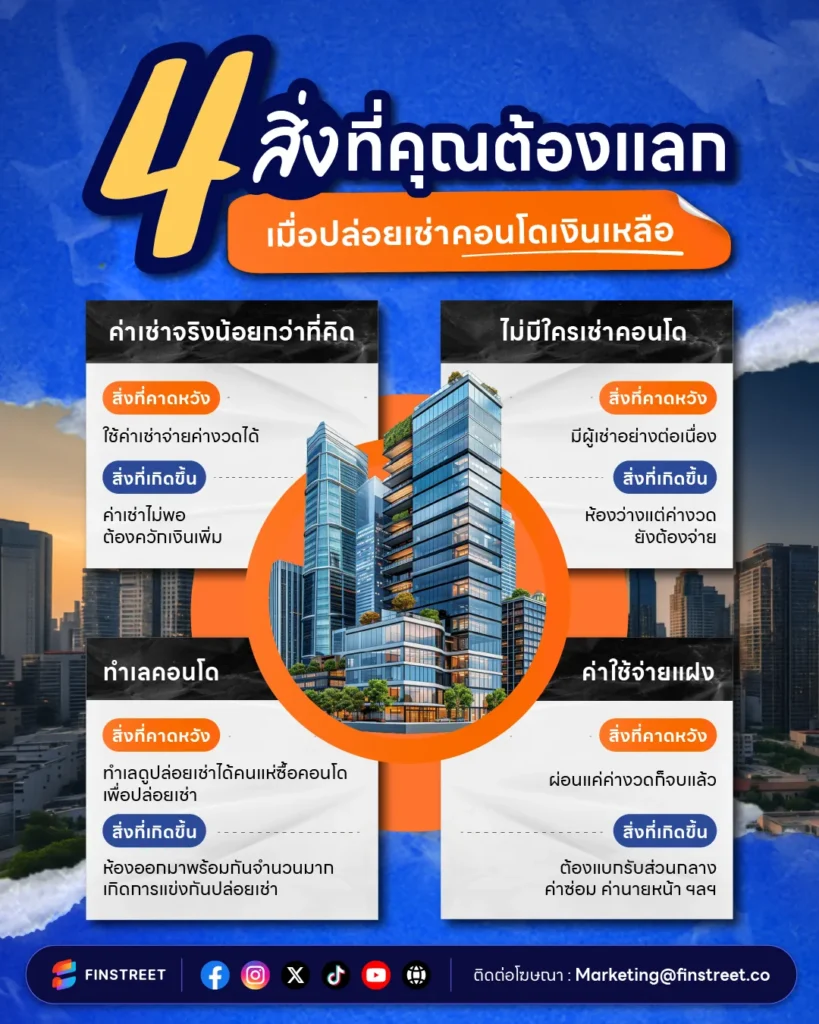
ความเสี่ยงที่ต้องแลกเรื่องปล่อยเช่าคอนโดเงินเหลือ
หลายคนที่เลือกกู้ซื้อคอนโดเงินเหลือเพื่อต้องการเงินส่วนต่างไปใช้จ่ายหนี้ โดยที่คิดเอาไว้คร่าวๆ ว่าไม่จำเป็นต้องอยู่เองก็ได้ หรือปล่อยเช่าคอนโดเงินเหลือ แล้วนำเงินค่าเช่าคอนโดมาสมทบกับยอดเงินที่ต้องผ่อนคอนโดรายเดือน แต่บางทีก็ไม่ได้อาจเป็นเหมือนอย่างที่คิดเอาไว้ ซึ่งความเสี่ยงที่ต้องเจอ
- ค่าเช่าจริงน้อยกว่าที่คิด : ตอนขายคอนโดนายหน้าบางคนมักจะบอกตัวเลขค่าเช่าสูงๆ ให้ดีใจว่าผ่อนไหวแน่นอน แต่พอจะปล่อยเช่าจริง กลับไม่มีใครยอมจ่ายราคานั้น กลายเป็นว่าค่าเช่าที่ได้มาน้อยนิด ไม่พอจ่ายค่างวดธนาคาร สุดท้ายคุณก็ต้องควักเงินตัวเองมาเติมส่วนที่ขาดอยู่ดี
- ไม่มีใครเช่าคอนโด : การปล่อยเช่าไม่ได้หมายความจะมีคนเช่าเต็มตลอด 365 วัน หากห้องว่างเพียงแค่ 2-3 เดือน ในขณะที่ธนาคารยังคงเรียกเก็บค่างวดตามปกติ เงินส่วนต่างที่เคยได้มาอาจจะต้องถูกนำกลับมาหมุนจ่ายค่างวดจนหมดเกลี้ยง
- ทำเลที่ปล่อยเช่ายาก : คอนโดที่จัดโปรโมชั่นเงินคืนหนักๆ มักจะเป็นโครงการที่มีห้องเหลือเยอะ หรืออยู่ในทำเลที่ความต้องการเช่าต่ำ ซึ่งการแข่งขันจะสูงมากจนคุณอาจต้องลดค่าเช่าลงมาสู้เพื่อหาคนเช่าให้ได้ ซึ่งยิ่งซ้ำเติมสภาพคล่องเข้าไปอีก
- ค่าใช้จ่ายแอบแฝงที่ตามมา : การเป็นเจ้าของคอนโดไม่ได้มีแค่ค่าผ่อน แต่ยังมีค่าส่วนกลางรายปี ค่าซ่อมแซมห้องเมื่อผู้เช่าย้ายออก หรือแม้แต่ค่าคอมมิชชั่นให้นายหน้าหาคนเช่า ซึ่งล้วนเป็นรายจ่ายที่คุณต้องแบกรับเพิ่มขึ้นนอกเหนือจากหนี้ก้อนเดิมนั่นเอง
ซึ่งจริงๆ แล้วการซื้อคอนโดไม่ใช่เรื่องแย่ แต่ถ้าคุณตัดสินใจกู้เพียงเพราะอยากได้เงินเหลือ โดยไม่ดูคุณภาพและทำเลของคอนโดให้ดี สุดท้ายแทนที่จะได้ทรัพย์สินมาช่วยผ่อนแรง คุณอาจจะได้ภาระก้อนโตที่ทำให้คุณเหนื่อยกว่าเดิมหลายเท่าเป็นตัว
3 คำถามเช็กความพร้อม ก่อนตัดสินใจกู้ซื้อ โครงการคอนโดเงินเหลือ
ก่อนจะตัดสินใจเซ็นสัญญากู้ซื้อคอนโดกับนายหน้า อยากให้คุณรีเช็กความพร้อมตัวเองก่อนสักครั้งว่าพร้อมแล้วจริงๆ ใช่ไหม เพราะะการกู้คอนโดเงินเหลือนั้นไม่ใช่แค่เรื่องของการกู้ผ่านคอนโดผ่าน แต่คือเรื่องของความสามารถในการผ่อนคอนโดได้จนจบ โดยไม่ทำให้ชีวิตการเงินพังลง ลองตอบคำถาม 3 ข้อนี้ก่อนเพื่อเช็กว่าคุณกำลังมองหาทางออกที่ยั่งยืนจริงๆ หรือกำลังสร้างภาระที่เกินตัวเกินไปกันแน่
ถ้าพรุ่งนี้คอนโดเงินเหลือไม่มีคนเช่า จะจ่ายไหวไหม?
หลายคนกู้เพราะคิดว่าเดี๋ยวเอาค่าเช่ามาผ่อนต่อ แต่ความจริงห้องอาจจะว่างไป 6 เดือน หรือคนเช่าหาไม่ได้เลยก็ได้ ดังนั้น คุณมีเงินสำรองในกระเป๋าตัวเองมาจ่ายค่างวดธนาคารแทนไหม? ถ้าคำตอบคือ “ไม่ไหว” แสดงว่าคุณกำลังเสี่ยงที่จะเสียทั้งเงินและเสียทั้งประวัติการเงินที่เรียกว่าหนี้เสียหรือเครดิตบูโร
กำลังใช้คอนโดเงินเหลือแก้ปัญหาหรือย้ายหนี้ไปข้างหน้า
ลองเช็กตัวเองดูว่าเงินจำนวนแสนบาทที่จะได้มานี้ เอาไปปิดหนี้แล้วคุณจะเลิกสร้างหนี้ใหม่ได้จริงๆ ใช่ไหม? เพราะถ้าพฤติกรรมการใช้เงินยังเหมือนเดิม สุดท้ายคุณจะมีทั้งหนี้บัตร (ใบใหม่) และหนี้คอนโดก้อนโตพ่วงมาด้วย กลายเป็นดินพอกหางหมูที่ใหญ่กว่าเดิม
อีก 10-20 ปีข้างหน้า จะยังผ่อนคอนโดเงินเหลือได้ทุกๆ เดือนใช่ไหม?
หนี้นี้บัตรเครดิตถ้าจ่ายไม่ไหว ยังพอยอดดึงหรือจบได้ในไม่กี่ปี แต่หนี้คอนโดคือพันธนาการระยะยาวเกือบครึ่งชีวิต คุณมั่นใจในหน้าที่การงานหรือสุขภาพตัวเองแค่ไหนว่าจะแบกภาระนี้ไปได้ตลอดรอดฝั่งจนถึงวันโอนบ้านเป็นของคุณจริงๆ?
การกู้ซื้อคอนโดเงินเหลืออาจช่วยให้คุณหายใจคล่องขึ้นในระยะสั้น แต่ปัญหาสภาพคล่องจะไม่มีวันจบหากวินัยการเงินยังเหมือนเดิม อย่าปล่อยให้ทางลัดกลายเป็นทางตันที่ขังคุณไว้กับหนี้ไปตลอดชีวิต
คอนโดเงินเหลือ ในมุมที่ควรมองให้ครบก่อนตัดสินใจ
คอนโดเงินเหลือไม่ใช่คำตอบสำเร็จรูปของปัญหาเงินไม่พอใช้ แต่เป็นทางเลือกที่ต้องแลกมาด้วยความเสี่ยงระยะยาว การตัดสินใจกู้ซื้อคอนโดเพื่อหวังเงินส่วนต่าง จึงไม่ควรมองแค่เงินก้อนที่ได้วันนี้ แต่ต้องมองให้ถึงภาระที่ต้องรับผิดชอบไปอีกหลายสิบปี หากเงินก้อนนั้นไม่สามารถสร้างเสถียรภาพทางการเงินที่ดีขึ้นได้จริง ทางเลือกนี้อาจไม่ใช่คำตอบที่เหมาะกับคุณ
ขอบคุณข้อมูลจาก : ธนาคารแห่งประเทศไทย, The Prideperty