เคยไหมที่เวลาจองโรงแรมหรูๆ ในใจก็คิดว่าถ้ามีคนหารสอง ราคานี้จ่ายได้สบายมาก แต่พอมาคนเดียวปุ๊บ ต้องจ่ายราคาเต็มคนเดียว หรือเดินเข้าร้านอาหารแล้วสั่งชุดสุดคุ้ม แต่พนักงานบอกว่าต้องมา 2 คนขึ้นไปนี่แหละคือสิ่งที่เรียกว่า Single Tax บทความนี้จะพาไปสำรวจโครงสร้างการเงินที่คนโสดต้องเจอ พร้อมแชร์วิธีจัดระบบชีวิตให้โสดอย่างมั่งคั่ง มีเงินเก็บแบบไม่ต้องรอหารกับใคร
 ฃ
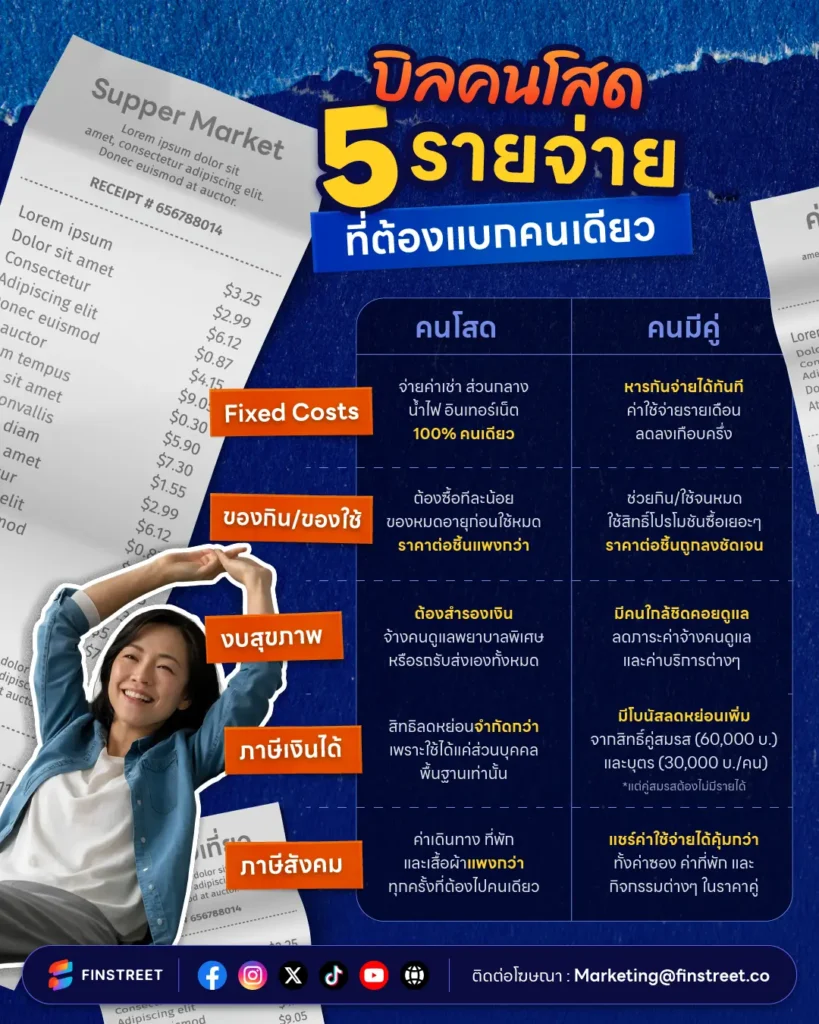
เช็ก 5 ค่าใช้จ่ายที่คนโสด (Single Tax) เสียเปรียบมากกว่าคนมีคู่โดยไม่รู้ตัว!
ก่อนอื่นต้องเคลียร์ก่อนว่า Single Tax ไม่ใช่ภาษีที่กรมสรรพากรเรียกเก็บจากคนโสดจริงๆ แต่เป็นคำเรียกแบบขำๆ สำหรับ “ค่าใช้จ่ายแฝง” ที่คนอยู่คนเดียวต้องแบกรับมากกว่าคนมีคู่ในสถานการณ์เดียวกัน ซึ่งหลายรายจ่ายไม่ได้แพงเพราะใช้ชีวิตฟุ่มเฟือย แต่แพงเพราะโครงสร้างต้นทุนส่วนใหญ่ถูกออกแบบมาสำหรับครัวเรือนที่มีมากกว่าหนึ่งคน ข้อมูลจาก สศช. ปี 2566 พบว่าคนไทยในช่วงอายุ 15-49 ปี เป็นโสดถึง 40.5% เพิ่มขึ้นจากปี 2560 ที่มีเพียง 35.7% แปลว่ามีคนนับสิบล้านคนกำลังแบกต้นทุนที่ขยับสูงขึ้นนี้อยู่โดยไม่รู้ตัว ลองมาดู 5 ตัวอย่างที่คนโสดต้องจ่ายแพงกว่าคนมีคู่กัน
Fixed Costs ที่ไม่มีใครช่วยหาร
ไม่ว่าจะเป็นค่าเช่าคอนโด ค่าส่วนกลาง ค่าน้ำ-ไฟ และค่าเน็ต บิลเหล่านี้เป็นตัวเลขคงที่ที่คนมีคู่สามารถหารสอง แต่คนโสดต้องรับผิดชอบคนเดียวเต็มๆ ลองเช็กบัญชีตัวเองดูว่า ถ้า Fixed Costs ต่อเดือนเกิน 40% ของรายได้ นั่นคือสัญญาณแรกที่บอกว่าต้องเริ่มวางแผนจัดการให้มีประสิทธิภาพมากขึ้น
ซื้อเยอะถูกกว่า แต่ก็กินไม่ทัน
เวลาเจอโปรโมชัน ซื้อ 1 แถม 1 แน่นอนว่าดูคุ้มมากบนป้ายราคา แต่ในขณะที่คนมีคู่เขาช่วยกันกินจนหมดก่อนหมดอายุ สำหรับคนโสด ของมักจะหมดอายุก่อนเสมอ สุดท้ายต้องทิ้งทั้งของและเงิน “ความประหยัด” จึงกลายเป็นรายจ่ายที่เสียเปล่า วิธีแก้คือซื้อน้อยแต่ซื้อบ่อย ซื้อเฉพาะปริมาณที่ใช้จริงในความถี่ที่บ่อยขึ้น แทนการซื้อครั้งละมากๆ ที่อยากจะประหยัดแต่ไม่ได้ใช้จริง
เจ็บป่วยทีเดียวกระแทกงบหนัก
คนโสดไม่ได้ป่วยบ่อยกว่าใครครับ แต่สิ่งที่ต่างคือ “ต้นทุนการดูแล” ในขณะที่คนมีคู่อาจมีคนใกล้ชิดคอยรับ-ส่งโรงพยาบาลหรือช่วยดูแลเบื้องต้นได้ แต่สำหรับคนโสดภาระนี้ตกที่เรา 100% ทั้งค่ารักษาพยาบาลและค่าบริการเสริมต่างๆ เช่น รถรับส่งผู้ป่วย จ้างพยาบาลเฝ้าไข้พิเศษ ซึ่งเป็นรายจ่ายที่คนโสดควรสำรองไว้มากกว่าคนอื่น ประกันสุขภาพจึงไม่ใช่แค่เรื่องการรักษา แต่คือการซื้อระบบดูแลให้ตัวเอง
เพดานการลดหย่อนภาษีที่จำกัดกว่า
หากเทียบกับเพื่อนที่จดทะเบียนสมรส คนโสดมักจะได้รับ สิทธิลดหย่อนภาษี ตามสถานะที่จำกัดกว่า เพราะกฎหมายเปิดโอกาสให้คนมีคู่สามารถใช้ สิทธิลดหย่อนคู่สมรส (60,000 บาท) กรณีที่คู่สมรสไม่มีรายได้ และ สิทธิลดหย่อนบุตร (คนละ 30,000 บาท) เพื่อช่วยแบ่งเบาภาระภาษีได้ ซึ่งคนโสดไม่มีสิทธิ์เข้าถึงแต้มต่อในส่วนนี้ ทำให้ในระดับรายได้ที่เท่ากัน คนโสดมักจะมีภาระภาษีที่สูงกว่า การหันมาใช้เครื่องมืออย่างประกันสุขภาพ หรือ กองทุนลดหย่อนภาษี จึงเป็นวิธีสำคัญในการสร้างแต้มต่อเพื่อดึงเงินคืนมาเป็นเงินออมเพื่ออนาคตของตัวเองแทน
ภาษีสังคมที่เลี่ยงยาก
รายจ่ายส่วนนี้มักมาในรูปแบบค่าความสัมพันธ์ เช่น ค่าซองงานแต่ง ที่คนมีคู่ใส่ซองเดียวแต่ไปได้สองคน (หารเฉลี่ยถูกลง) หรือการไปทริปกลุ่มที่คนโสดต้องแบกรับค่าส่วนต่างค่าพักคนเดียวเกือบเท่าราคาห้องคู่ไปเต็มๆ นี่คือภาษีสังคมที่เลี่ยงยาก เพราะมีเรื่องความเกรงใจเข้ามาเกี่ยวข้อง การเลือกกิจกรรมที่เหมาะสมกับไลฟ์สไตล์และเป้าหมายการเงินจึงเป็นวิธีแก้เกมที่คนโสดต้องจัดการให้ดี แต่อีกมุมหนึ่งถ้ารู้สึกว่าภาษีสังคมกำลังมากเกินไป คุณอาจใช้วิธี Loud Budgeting โดยบอกให้เพื่อนรู้ถึงข้อจำกัดหรือเป้าหมายการเงินที่คุณกำลังโฟกัสอยู่ แทนการปฏิเสธแบบอ้อมค้อม นอกจากจะช่วยเซฟเงินในกระเป๋าแล้ว ยังช่วยรักษาความสัมพันธ์ในระยะยาวให้ยั่งยืนแบบไม่ต้องมานั่งกดดันตัวเองคนเดียวอีกด้วย
สูตรลัด คำนวณเงินเกษียณ ปักหมุดตัวเลขเป้าหมายสไตล์คนโสด
เพราะการใช้ชีวิตโสดในวัย เกษียณอายุ เราคือคนที่ต้องดูแลตัวเองเป็นหลัก การวางแผนที่ดีจึงช่วยเปลี่ยนความกังวลให้กลายเป็นความมั่นใจได้ ลองมาดูแนวทางการคำนวณแบบง่ายๆ ว่าคนโสดควรปักหมุดตัวเลขไว้ที่เท่าไหร่ ถึงจะใช้ชีวิตหลังเกษียณได้อย่างอุ่นใจและมีคุณภาพที่สุด
Step 1 : รู้ว่าต้องการเงินใช้เดือนละเท่าไหร่
ค่าใช้จ่ายต่อเดือนหลังเกษียณมักประเมินกันว่าอยู่ที่ประมาณ 70-80% ของค่าใช้จ่ายก่อนเกษียณ เช่น ถ้าตอนนี้ใช้เงินเดือนละ 30,000 บาท หลังเกษียณก็คาดประมาณ 21,000-24,000 บาท แต่สำหรับคนโสดควรเผื่อไว้สูงกว่านี้ ไค่าสุขภาพและค่าความสะดวกสบาย เช่น จ้างคนทำความสะอาด ค่าเดินทาง มักสูงกว่าในวันที่เราต้องการผู้ช่วยดูแล
Step 2 : คำนวณตัวเลขเงินเกษียณ
สูตรง่ายๆ คือ ค่าใช้จ่ายต่อเดือนหลังเกษียณ × 12 × จำนวนปีที่คาดว่าจะอยู่หลังเกษียณ สมมติว่า ตัวอย่างคนโสด อายุ 35 ปี อยากเกษียณตอน 60 ปี
- ค่าใช้จ่ายหลังเกษียณ 25,000 บาท/เดือน (เผื่อค่าสุขภาพ)
- คาดอยู่ถึงอายุ 85 = 25 ปีหลังเกษียณ
- เงินที่ต้องการ ณ วันเกษียณ = 25,000 × 12 × 25 = 7.5 ล้านบาท (ยังไม่รวมเงินเฟ้อ)
แต่ถ้ารวมเงินเฟ้อ 3% ต่อปี เป้าหมายจริงอาจขยับไปที่ 12-15 ล้านบาท ฟังดูสูงแต่ถ้าเริ่มตั้งแต่อายุ 35 มีเวลา 25 ปีให้เงินทำงาน และงอกเงยผ่านการลงทุนอย่างต่อเนื่อง ก็เป็นเรื่องที่สามารถทำได้
Step 3 : ใช้สิทธิ์ตัวช่วยสร้างบำนาญให้ตัวเอง
แม้สิทธิ์ลดหย่อนภาษีจะเป็นสิทธิ์พื้นฐานที่ทุกคนเข้าถึงได้เหมือนกัน แต่จุดเด่นของคนโสดคือความคล่องตัวในการบริหารกระแสเงินสด เพราะสามารถตัดสินใจจัดสรรเงินออมและเงินลงทุนได้ตามแผนชีวิตของตัวเองมากกว่า จึงมีโอกาสใช้เครื่องมือลดหย่อนเพื่อสร้างบำนาญส่วนตัวได้เต็มเม็ดเต็มหน่วย เช่น
- กองทุน RMF / กองทุน Thai ESG : นอกจากช่วยประหยัดภาษี ยังช่วยสร้างวินัยการออมระยะยาว โดย กองทุน RMF ลดหย่อนได้สูงสุด 30% ของรายได้ (ไม่เกิน 500,000 บาทรวมกับกองทุนอื่นๆ) และกองทุน Thai ESG ลดหย่อนได้สูงสุด 30% ไม่เกิน 300,000 บาท
- ประกันชีวิตแบบบำนาญ : ลดหย่อนภาษีได้สูงสุด 200,000 บาท ตามเกณฑ์ที่กำหนด ช่วยสร้างกระแสเงินสดช่วงเกษียณให้สม่ำเสมอ เหมือนมีรายได้อีกก้อนไว้รองรับชีวิตหลังหยุดทำงาน
ตัวอย่างประกันบำนาญ
| แผนประกัน | ช่วงอายุที่รับ | เงินบำนาญต่อปี (ของทุนประกัน) | จุดเด่น |
| Prudential (พรูบำนาญสราญใจ) |
60 – 85 ปี | 15% | เน้นความคงที่ คาดการณ์ง่าย ผลประโยชน์รวม 390% |
| Allianz Ayudhya (มาย บำนาญ พลัส) |
55 – 85 ปี | 10% | ไม่ต้องตรวจ/ตอบคำถามสุขภาพ รับเงินไวตั้งแต่อายุ 55 |
| Muang Thai Life (เมืองไทย 9901 ดี 65) |
65 – 99 ปี | 12% | เน้นคุ้มครองยาวถึงอายุ 99 ปี |
| ไทยประกันชีวิต (มันนี่ ฟิต รีไทร์ G) |
60 – 85 ปี | สูงสุด 35% | ไม่ต้องตรวจสุขภาพ ให้ % บำนาญต่อปีสูงที่สุด |
| FWD (Easy E-Retire 90/5) |
60 – 90 ปี | สูงสุด 28% | จ่ายเบี้ยสั้น 5 ปี การันตีคืนเงินกรณีเสียชีวิตให้ผู้รับประโยชน์ |
| CIMB Thai (Ready Retire 90/5) |
60 – 90 ปี | 15% | จ่ายเบี้ยสั้นแค่ 5 ปี เน้นรายได้สม่ำเสมอยาวถึงอายุ 90 |
| AIA (Annuity Fix) |
หลังอายุ 60 ปี | 6.25% | ช่วงจ่ายเบี้ยคุ้มครองชีวิต 105% และการันตีจ่ายบำนาญ 15 ปีแรก |
*เงื่อนไขในกรมธรรม์เป็นไปตามที่บริษัทฯ กำหนด
*ควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจสมัครทำประกันภัย
*สิทธิ์ลดหย่อนภาษีเป็นไปตามหลักเกณฑ์และเงื่อนไขที่กรมสรรพากรกำหนด
Step 4 : เตรียมงบสุขภาพให้พร้อม
ค่าใช้จ่ายด้านสุขภาพเป็นรายจ่ายหลักหลังเกษียณที่ไม่ควรมองข้าม โดยเฉพาะเมื่อเงินเฟ้อการแพทย์ทำให้ค่ารักษาพยาบาลมีแนวโน้มสูงขึ้นเรื่อยๆ ประกันสุขภาพจึงเป็นเครื่องมือที่ช่วยเปลี่ยนความเสี่ยงก้อนใหญ่ที่คาดไม่ได้ ให้กลายเป็นค่าเบี้ยที่วางแผนไว้ล่วงหน้าได้ แถมแผนที่ครอบคลุมทั้ง OPD และ IPD ยังช่วยให้เข้าถึงการรักษาได้ทันท่วงทีโดยไม่ต้องกังวลเรื่องเงินเก็บ นอกจากจะช่วยให้ดูแลตัวเองได้อย่างอุ่นใจแล้ว ยังใช้สิทธิ์ลดหย่อนภาษีได้สูงสุด 25,000 บาทตามเกณฑ์ที่กำหนด
| แผนประกัน | วงเงินคุ้มครอง (เหมาจ่าย) | จุดเด่น |
| AIA Health Happy | 25 ล้านบาท/ปี | เบิ้ลความคุ้มครอง 2 เท่า (สูงสุด 50 ล้าน) เมื่อเจอโรคร้ายแรง + ส่วนลดเบี้ยสูงสุด 15% |
| iHealthy Ultra (กรุงไทย แอ็กซ่า) | 3 – 100 ล้านบาท/ปี | ครอบคลุมทั้ง IPD/OPD รวมถึงการฟอกไต และการรักษาแบบ Targeted Therapy |
| D Health Plus (เมืองไทยประกันชีวิต) | 5 ล้านบาท/ครั้ง | เหมาจ่ายตามจริงต่อการรักษาครั้งใดครั้งหนึ่ง ไม่จำกัดวงเงินรวมต่อปี |
| ปลดล็อค ดับเบิล แคร์ (อลิอันซ์ อยุธยา) | ตามแผนที่เลือก | เบิ้ลวงเงินผลประโยชน์สูงสุดเป็น 2 เท่า จาก 30 ล้านบาท เป็น 60 ล้านบาท/รอบปี เมื่อได้รับการวินิจฉัยว่าเป็น 1 ใน 10 โรคร้ายแรงตามที่กำหนดเป็นครั้งแรก |
| Easy E-Health (FWD) | 1.5 ล้านบาท/ปี | ไม่ตรวจสุขภาพ ไม่จำกัดค่ารักษาต่อครั้ง และไม่ต้องสำรองจ่ายในเครือข่ายกว่า 1,000 แห่ง |
| PRUMhaoMhao Double Sure | 1 ล้านบาท/ปี | ยืดหยุ่นสูง เพิ่มความคุ้มครองได้ เช่น OPD, มะเร็ง หรือเงินชดเชยรายได้วันละ 2,000 บาท |
*เงื่อนไขในกรมธรรม์เป็นไปตามที่บริษัทฯ กำหนด
*ควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจสมัครทำประกันภัย
*สิทธิ์ลดหย่อนภาษีเป็นไปตามหลักเกณฑ์และเงื่อนไขที่กรมสรรพากรกำหนด
เปลี่ยน Single Tax ให้เป็นเกราะกำบังทางการเงินฉบับคนโสด
แม้ว่า Single Tax หรือต้นทุนคนโสดจะเป็นความจริงที่ปฏิเสธไม่ได้ในสังคมยุคนี้ แต่ก็ไม่ได้หมายความว่าคนโสดจะต้องเผชิญหน้ากับความเสี่ยงทางการเงินอย่างไร้ทางออก เพียงแค่หันมาปรับพฤติกรรมการใช้จ่าย วางแผนภาษีอย่างชาญฉลาดผ่านเครื่องมืออย่างกองทุนและการประกันภัย พร้อมทั้งตั้งเป้าหมายเงินเกษียณอย่างชัดเจน อิสรภาพและความมั่งคั่งในแบบฉบับโสดอย่างสตรอง ก็อยู่ไม่ไกลเกินเอื้อมอย่างแน่นอน