“เป็นหนี้เยอะมาก” แล้วจะทำยังไงดี คำถามนี้ถูกถามบ่อย ยิ่งในช่วงมหกรรมลดราคาที่มองไปทางไหนก็มีแต่ของมันต้องมี หรือมี Lifestyle Inflation ในชีวิต จนหลายคนเผลอใช้บริการ Paylater และรูดบัตรเครดิตให้เต็มวงเงินจนกลายเป็น หนี้บัตรเครดิต พอรู้ตัวอีกทีก็เข้าสู่สภาวะเงินตึงมือจนอยากจะปลดหนี้ให้จบๆ ไป แต่ในเมื่อทุกอย่างเป็นหนี้ไปหมด ควรเคลียร์ยอดไหนก่อนเพื่อให้การเงินกลับมาหายใจคล่องอีกครั้ง บทความนี้ FINSTREET จะช่วยเคลียร์เงินในกระเป๋าและวางแผนเคลียร์หนี้สินให้หมดไปเพื่อให้คุณไม่ต้องเจอปัญหาสภาพคล่องทางการเงิน
ทำไมหลายคนถึงเสพติดการใช้ Paylater และ รูดบัตรเครดิต?
หลายคนถึงพลาดท่าให้กับยอดผ่อนหลักร้อยที่กลายเป็นหมื่นเป็นแสนในอนาคต มันไม่ใช่เพราะคุณไม่คำนวณเงินเสมอไป แต่เพราะสมองถูกออกแบบมาให้พ่ายแพ้ต่อความสะดวกสบาย ซึ่งสมองของมนุษย์มีกลไกที่เรียกว่า Pain of Paying หรือความเจ็บปวดจากการจ่ายเงิน เวลาควักเงินสดจ่ายเงินก้อนใหญ่ สมองส่วนที่รับรู้ความเจ็บปวดจะทำงานหนักมาก แต่พอเปลี่ยนเป็นการผ่อน 0% หรือใช้ Paylater ที่จ่ายเพียงเดือนละไม่กี่ร้อย สมองจะรู้สึกว่าจ่ายน้อยจัง ทั้งที่ราคาสินค้าเท่าเดิม
มิหนำซ้ำยังมีกับดัก Instant Gratification หรือความต้องการความสุขทันที ทำให้บริการใช้ก่อนจ่ายทีหลังตอบโจทย์ตรงนี้ได้เป๊ะ เลยยิ่งส่งเสริมให้การยับยั้งชั่งใจต่ำลงเรื่อยๆ จนกลายเป็นนิสัยที่แก้ยาก ดังนั้น การเข้าใจจุดนี้คือก้าวแรกของการปลดหนี้ เพราะถ้าไม่แก้ที่ทัศนคติ ต่อให้ปิดหนี้บัตรเครดิตหรือเคลียร์หนี้สินก้อนอื่นๆ ได้ ในอนาคตคุณก็จะกลับไปกดผ่อนสิ่งใหม่ซ้ำเดิมอีกรอบนั่นเอง
ศัตรูสภาพคล่องทางการเงิน Paylater VS หนี้บัตรเครดิต ต่างกันยังไง?
ก่อนจะไปถึงขั้นตอนเคลียร์หนี้สิน ปลดหนี้ต่างๆ อยากชวนมาทำความเข้าใจก่อนว่าศัตรูของเงินในกระเป๋ามีหน้าตาแบบไหน แม้ทั้งคู่จะเป็นการเอาเงินอนาคตมาใช้เหมือนกัน แต่กลไกการกัดกินเงินสดในมือนั้นต่างกันอย่างสิ้นเชิง ซึ่งการเข้าใจความต่างจะช่วยให้คุณตัดสินใจได้ว่าควร กู้เงินปิดหนี้ ทีเดียวเลยดีไหม หรือจะค่อยๆ แก้ปลดหนี้ไปด้วยตัวเองดี
Paylater ใช้ก่อนจ่ายทีหลัง คือหนี้ที่เข้ามาในชีวิตแบบเงียบ ๆ
Paylater ไม่ได้ทำให้เรารู้สึกว่ากำลังก่อหนี้ก้อนใหญ่ แต่ทำให้เราผ่อนของชิ้นเล็กๆ ไปเรื่อยๆ โดยไม่รู้ตัว วันนี้หลักร้อย และพรุ่งนี้อีกหลักร้อย พอรู้ตัวอีกทีรายการผ่อนจากหลายแอป ก็รวมกันเป็นภาระรายเดือนหลักหมื่น ซึ่งสิ่งที่น่ากลัวไม่ใช่แค่ดอกเบี้ย แต่คือความถี่และความง่ายที่ทำให้คุณกดใช้ซ้ำโดยไม่รู้สึกเจ็บ วินัยการเงินจึงค่อยๆ พังลงทีละนิด
หนี้บัตรเครดิต คือหนี้ที่ “เห็นชัด แต่ทำร้ายแรงกว่า”
หนี้บัตรเครดิต มีสองโหมดในใบเดียวกัน ด้านหนึ่งคือการผ่อน 0% ที่ดูปลอดภัย แต่ผูกเงินสดของคุณเอาไว้ยาวหลายเดือน และอีกด้านคือดอกเบี้ยบัตรเครดิต 16% ต่อปีที่พร้อมทำงานทันทีเมื่อคุณจ่ายไม่เต็มจำนวน หรือเลือก จ่ายบัตรเครดิตขั้นต่ำ หนี้ประเภทนี้ไม่ได้ค่อยๆ ดูดเงินแบบ Paylater แต่จะเร่งความเร็วของหนี้ให้โตขึ้นอย่างรวดเร็ว จนหลายคนรู้สึกว่าเงินเดือนวิ่งตามหนี้ไม่ทัน
ซึ่งจุดร่วมที่ทำให้ทั้งสองแบบเงินตึงเหมือนกัน คือค่อยๆ กิน “กระแสเงินสดรายเดือน” โดยตรง ต่อให้ไม่มีดอกเบี้ย แต่ถ้าเงินเดือน 30,000 บาท ต้องหักยอดผ่อนรวม 15,000 บาทตั้งแต่ต้นเดือน เท่ากับคุณเริ่มต้นชีวิตด้วยเงินเพียงครึ่งเดียว ความตึงมือนี้เองที่ผลักให้หลายคนต้องวนกลับไปใช้หนี้ใหม่เพื่อประคองชีวิต และติดอยู่ในลูปเดิมซ้ำแล้วซ้ำเล่า
เช็กอาการหนี้พัง ก่อนคิดปลดหนี้ Paylater และ หนี้บัตรเครดิต
ก่อนจะคิดว่า ควรปลดหนี้ Paylater หรือหนี้บัตรเครดิตอะไรก่อนดี สิ่งสำคัญที่สุดคือการรู้สถานะทางการเงินของตัวเองให้ชัด เพราะหลายคนกำลังอยู่ในภาวะ “หนี้พัง” โดยไม่รู้ตัว การเช็กอาการเหล่านี้จะช่วยให้คุณวางแผนปลดหนี้ได้ตรงจุด และลดความเสี่ยงที่จะต้องกู้เงินปิดหนี้ซ้ำในอนาคต
เริ่มใช้บัตรเครดิตใบหนึ่ง ไปจ่ายหนี้อีกใบ (หมุนเงิน) เพื่อประคองชีวิต
หากคุณกำลังใช้บัตรเครดิตหรือกดเงินสดจากที่หนึ่งเพื่อไปจ่ายหนี้อีกที่หนึ่ง นี่คือสัญญาณอันตรายของปัญหาหนี้สินขั้นรุนแรง เพราะการหมุนเงินไม่ได้ช่วยให้หนี้ลดลง แต่กลับเพิ่มภาระดอกเบี้ยและค่าธรรมเนียม จนทำให้หนี้บัตรเครดิตพอกพูนเร็วขึ้นเรื่อยๆ
จ่ายขั้นต่ำบัตรเครดิตติดต่อกันหลายเดือน แต่ยอดหนี้แทบไม่ลด
การจ่ายขั้นต่ำบัตรเครดิตเป็นหนึ่งในสาเหตุหลักที่ทำให้หลายคนรู้สึกว่า “หนี้เยอะทำไงดี” เพราะเงินที่จ่ายไปส่วนใหญ่ถูกนำไปตัดดอกเบี้ย ไม่ได้ลดเงินต้นจริง หากจ่ายขั้นต่ำต่อเนื่องนานๆ หนี้บัตรเครดิตอาจใช้เวลาหลายปีหรือเป็นสิบปีจึงจะปิดได้
จำไม่ได้ว่ามี Paylater หรือยอดผ่อนอะไรค้างอยู่บ้าง
ถ้าคุณเริ่มสับสนกับยอดผ่อนในแอป Paylater หลายเจ้า หรือจำไม่ได้ว่ากำลังผ่อนอะไรอยู่ นั่นหมายความว่ากระแสเงินสดเริ่มหลุดการควบคุมแล้ว หนี้ Paylater ที่ดูเหมือนยอดเล็ก อาจรวมกันกลายเป็นภาระรายเดือนหลักหมื่นโดยไม่รู้ตัว
เงินเหลือใช้ไม่ถึงสิ้นเดือน ตั้งแต่สัปดาห์แรกที่เงินเดือนออก
หากหักยอดผ่อน Paylater และหนี้บัตรเครดิตออกแล้ว เงินที่เหลือไม่พอใช้จนถึงสิ้นเดือน แสดงว่าภาระหนี้ต่อรายได้ (Debt Service Ratio) สูงเกินระดับปลอดภัย ภาวะนี้ทำให้หลายคนต้องพึ่งบัตรเครดิตหรือ Paylater ซ้ำ เพื่อประคองชีวิตในแต่ละเดือน
เงินไม่พอใช้จนถึงสิ้นเดือน กลับไปใช้หนี้ใหม่ซ้ำๆ
ถ้าจ่ายหนี้บัตรเครดิตหรือ Paylater เสร็จแล้ว เงินที่เหลือไม่พอประคองชีวิตจนถึงสิ้นเดือน จนต้องย้อนกลับไปรูดบัตรหรือกดใช้ Paylater เพื่อเอามาซื้อของกินของใช้ต่อ นี่คือสัญญาณว่าคุณกำลังติดอยู่ใน “วงจรหนี้” เพราะเงินที่คุณจ่ายไป แทบไม่ได้ช่วยให้หนี้ลดลงจริงๆ แต่เป็นการจ่ายเพื่อให้มีวงเงินเหลือไว้รูดกินรูดใช้ใหม่เท่านั้น ภาวะนี้จะทำให้ยอดหนี้พอกพูนไม่จบสิ้น และถ้าวันไหนวงเงินเต็ม คุณจะไม่มีเงินสดเหลือไว้ใช้ในชีวิตประจำวันทันที
เริ่มคิดอยากกู้เงินปิดหนี้ เพราะจ่ายยอดรายเดือนไม่ไหวแล้ว
เมื่อการเคลียร์หนี้เริ่มกระทบการใช้ชีวิตจนต้องมองหาการกู้เงินปิดหนี้ นั่นสะท้อนว่าปัญหาไม่ได้อยู่ที่รายจ่ายเล็กน้อย แต่เป็นโครงสร้างหนี้ที่ไม่สมดุล หากไม่วางแผนจัดลำดับหนี้ใหม่อย่างจริงจัง การกู้เพิ่มอาจกลายเป็นการต่ออายุปัญหาหนี้แทนที่จะกลายเป็นการปิดหนี้ให้จบลง
กลยุทธ์การจัดลำดับหนี้ ถ้าเป็นหนี้เยอะมาก ต้องปิดหนี้อะไรก่อนดี ระหว่าง หนี้บัตรเครดิต หรือ หนี้ Paylater
เมื่อกางยอดหนี้ทั้งหมดออกมาตรงหน้าแล้ว สิ่งที่หลายคนพลาดคือการจ่ายหนี้แบบสุ่ม ใครทวงก่อนก็จ่ายคนนั้น ใครยอดน้อยก็รีบปิดก่อนโดยไม่ดูโครงสร้างหนี้จริงๆ แต่ในความเป็นจริง การจัดลำดับปิดหนี้ให้ถูกตัว คือหัวใจสำคัญของการปลดหนี้ เพราะมันช่วยลดทั้งดอกเบี้ย ความเสี่ยง และเรียกสภาพคล่องกลับมาได้เร็วที่สุด ลองมาดูควรปิดหนี้ก้อนไหนก่อนดี
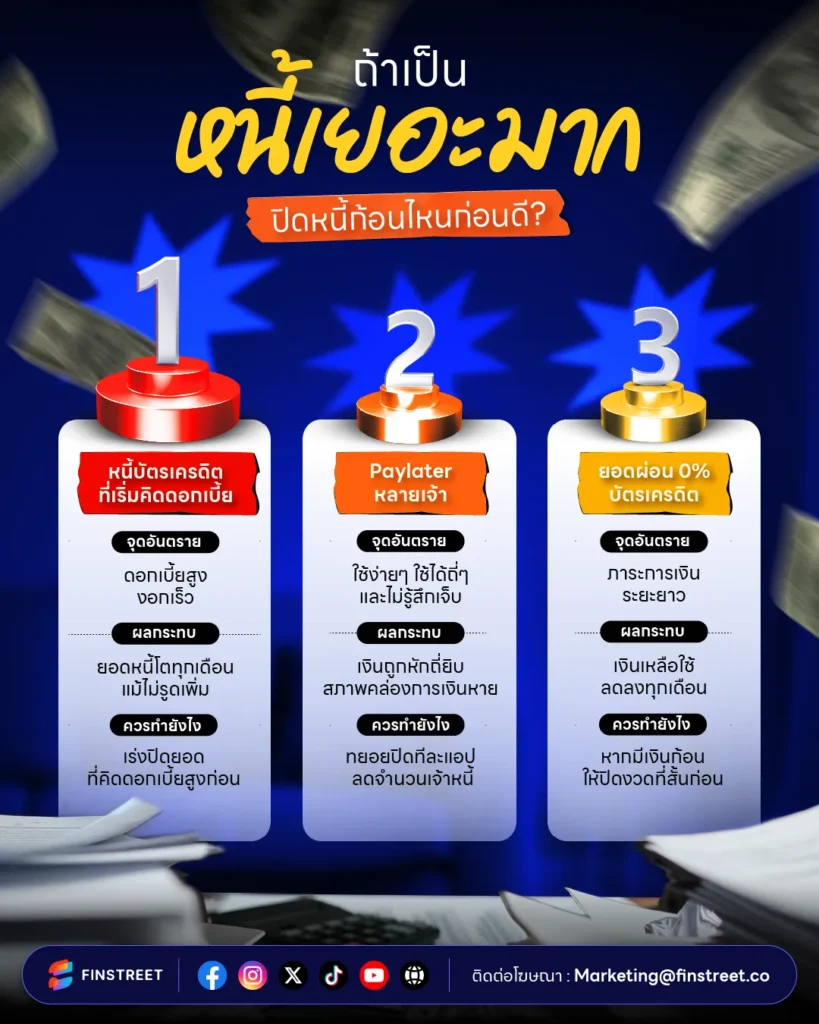
Priority 1 : หนี้บัตรเครดิตที่ “เริ่มคิดดอกเบี้ยแล้ว”
หนี้บัตรเครดิตที่ค้างชำระและโดนดอกเบี้ยประมาณ 16% ต่อปี คือศัตรูอันดับหนึ่งที่ต้องรีบจัดการก่อนใครทั้งหมด เพราะนี่คือหนี้ที่งอกเองได้ทุกวัน แม้คุณจะไม่รูดเพิ่มก็ตาม ยิ่งปล่อยไว้นาน เงินที่คุณจ่ายไปจะถูกนำไปตัดดอกเบี้ยเป็นส่วนใหญ่ ทำให้เงินต้นแทบไม่ลดลง และกลายเป็นวงจร “จ่ายเท่าไหร่ก็ไม่หมด” ดังนั้น เป้าหมายอันดับแรกคือหยุดไฟลามทุ่งของดอกเบี้ย ด้วยการทุ่มเงินปิดยอดที่คิดดอกอยู่ให้เร็วที่สุด เพื่อไม่ให้เสียเงินเพิ่มโดยไม่จำเป็น
Priority 2 : Paylater ยอดเล็กแต่หลายเจ้า
แม้ Paylater จะดูไม่โหดเท่าหนี้บัตรเครดิตในแง่ดอกเบี้ย แต่จุดอันตรายคือจำนวนและความถี่ของการตัดเงิน หลายคนมี Paylater พร้อมกันหลายแอปพลิเคชัน ทำให้เงินถูกหักออกจากบัญชีแบบถี่ยิบ รายสัปดาห์หรือรายเดือน จนสภาพคล่องหายไปโดยไม่รู้ตัว ดังนั้น การทยอยปิด Paylater ทีละเจ้า จะช่วยลดจำนวนเจ้าหนี้ ลดความสับสนในการบริหารเงิน และที่สำคัญคือ เรียกคืนกระแสเงินสดกลับมาใช้ในชีวิตประจำวันได้ทันที หลายคนรู้สึกว่า “เงินเริ่มหายใจได้” ตั้งแต่ปิด Paylater ได้ไม่กี่แอปด้วยซ้ำ
Priority 3 : ยอดผ่อน 0% ในบัตรเครดิต
ยอดผ่อน 0% ถือเป็นหนี้ที่ไม่เร่งด่วนที่สุด แต่ก็ไม่ใช่หนี้ที่ปล่อยปละละเลยได้ เพราะมันคือภาระผูกพันระยะยาวที่ดึงเงินออกจากรายได้ทุกเดือน หากสภาพคล่องเริ่มตึง แนะนำให้ใช้เงินก้อน เช่น โบนัสหรือเงินเก็บ มาปิดยอดผ่อนที่เหลืองวดน้อยก่อน เพื่อลดภาระผ่อนรายเดือนลง การทำแบบนี้จะช่วยเปิดพื้นที่ให้เงินเหลือใช้มากขึ้น และลดโอกาสที่คุณจะต้องกลับไปสร้างหนี้ใหม่เพราะเงินไม่พอใช้ในเดือนถัดไป
3 เทคนิคปลดหนี้ Paylater หนี้บัตรเครดิต เลือกยังไงให้เหมาะกับสถานการณ์ของคุณ
หลังจากรู้แล้วว่า ควรปิดหนี้อะไรก่อน ระหว่าง Paylater กับหนี้บัตรเครดิต ขั้นตอนต่อไปไม่ใช่การหาสูตรสำเร็จตายตัว แต่คือการเลือก “วิธีปลดหนี้” ที่เหมาะกับชีวิตจริงของคุณมากที่สุด เพราะในโลกความเป็นจริง ต่อให้จัดลำดับหนี้ถูกแล้ว แต่ถ้าเลือกวิธีที่ฝืนตัวเองเกินไป สุดท้ายก็มีโอกาสกลับไปติดลูปหนี้เดิมอีกครั้งได้ ลองดู 3 เทคนิคต่อไปนี้ แล้วเลือกใช้ให้ตรงกับสถานการณ์และนิสัยการเงินของตัวเอง
วิธีปลดหนี้ Snowball Method : เหมาะกับคนท้อ อยากเห็นผลเร็ว
หากคุณรู้สึกหมดแรงกับจำนวนหนี้ที่มีอยู่ วิธีนี้ช่วย “เรียกกำลังใจ” กลับมาได้ดี เพราะหลักการคือเริ่มปิดหนี้จากยอดที่น้อยที่สุดก่อน โดยไม่สนดอกเบี้ย เมื่อหนี้ก้อนเล็กๆ หายไปทีละก้อน ความรู้สึกว่าควบคุมสถานการณ์ได้จะกลับมา และช่วยให้คุณมีแรงเดินหน้าปิดหนี้ก้อนถัดไป เหมาะกับคนที่มี Paylater หลายเจ้า หรือหนี้ยิบย่อยเต็มไปหมด
วิธีปลดหนี้ Avalanche Method : เหมาะกับคนมีวินัย อยากเสียเงินน้อย
ถ้าคุณโฟกัสเรื่องตัวเลขและไม่อยากเสียเงินให้ดอกเบี้ยเกินจำเป็น วิธีนี้ตอบโจทย์ที่สุด หลักการคือเรียงหนี้จากดอกเบี้ยสูงที่สุดลงมา แล้วทุ่มปิดก้อนที่แพงที่สุดก่อน ไม่ว่าจะเป็นหนี้บัตรเครดิตที่เริ่มคิดดอกเบี้ยประมาณ 16% ต่อปี หรือ Paylater บางเจ้าที่มีต้นทุนทางการเงินสูงกว่าที่คิด วิธีนี้ช่วยลดภาระดอกเบี้ยรวมในระยะยาวได้มากที่สุด แต่ต้องอาศัยวินัยและความอดทน เพราะในช่วงแรกคุณอาจยังไม่เห็นยอดหนี้หายไปเร็วเหมือนวิธีอื่น จึงเหมาะกับคนที่ตั้งใจปลดหนี้แบบ คุ้มค่าเชิงตัวเลขมากกว่าความรู้สึก
วิธีปลดหนี้ Cash Flow Focus : เหมาะกับคนเงินชนเดือน
หากปัญหาหลักของคุณคือ “เงินไม่พอใช้ระหว่างเดือน” วิธีนี้คือทางรอด เพราะมันโฟกัสที่การเพิ่มเงินเหลือใช้ให้เร็วที่สุด หลักการคือเลือกปิดหนี้ที่ดึงเงินรายเดือนออกไปมากที่สุดก่อน เพื่อคืนสภาพคล่องให้ชีวิต เมื่อเงินเหลือใช้ต่อเดือนเพิ่มขึ้น ความตึงมือจะลดลง และคุณจะไม่จำเป็นต้องกลับไปพึ่ง Paylater หรือรูดบัตรเครดิตซ้ำเพื่อประคองชีวิตอีก วิธีนี้อาจไม่ได้ประหยัดดอกเบี้ยที่สุด แต่ช่วย “หยุดวงจรหนี้” ได้จริง เหมาะกับคนที่ต้องการตั้งหลักใหม่ทางการเงินให้ได้ก่อนเป็นอันดับแรก
อยากปลดหนี้ Paylater และ หนี้บัตรเครดิต กู้สินเชื่อเพื่อรวมหนี้ออนไลน์ 2569 ที่ไหนดี
ถ้าคุณอ่านมาถึงตรงนี้แล้วพบว่า ปัญหาไม่ใช่แค่ว่า ควรปิด Paylater หรือหนี้บัตรเครดิตอะไรก่อน แต่คือยอดรายเดือนรวมมันสูงเกินไปจนสภาพคล่องพัง การสู้ทีละก้อนอาจไม่ทันเกมเสมอไป ซึ่งหนึ่งในทางเลือกที่ช่วย จัดระเบียบหนี้ทั้ง Paylater และหนี้บัตรเครดิตให้จบในระบบเดียว คือ สินเชื่อรวมหนี้ (Debt Consolidation Loan)
โดยแนวคิดของสินเชื่อรวมหนี้ไม่ใช่การกู้เพิ่มเพื่อใช้จ่าย แต่คือการเอาหนี้หลายก้อนมารวมเป็น หนี้ก้อนเดียว ดอกเบี้ยเดียว ค่างวดเดียว เพื่อให้คุณคุมสภาพคล่องได้ง่ายขึ้น รู้ว่าแต่ละเดือนต้องจ่ายเท่าไหร่ และมีวันจบที่ชัดเจน ซึ่งถือว่าเหมาะมากกับคนที่
- Paylater หลายเจ้า + บัตรเครดิตหลายใบ
- เงินเดือนชนเดือน เพราะยอดผ่อนกระจาย
- อยากหยุดวงจร “ปิดก้อนนี้แล้ว ไปเปิดก้อนใหม่”
แต่ทั้งนี้ สินเชื่อรวมหนี้จะ เวิร์กจริง ก็ต่อเมื่อใช้เพื่อ “ปิดหนี้เก่า” เท่านั้น ไม่ใช่เพื่อสร้างหนี้รอบใหม่แทน จนจ่ายไม่ไหว และกลายเป็นหนี้เสียหรือติดเครดิตบูโร ซึ่งสินเชื่อเพื่อรวมหนี้ออนไลน์ 2569 เช่น
- สินเชื่อรวมหนี้ ธนาคารกรุงไทย
- สินเชื่อรวมหนี้ ธนาคารกรุงศรี
- สินเชื่อรวมหนี้ ธนาคารออมสิน
- สินเชื่อรวมหนี้ ธนาคารทีเอ็มบีธนชาต
- สินเชื่อรวมหนี้ ธนาคารยูโอบี
Paylater และหนี้บัตรเครดิต แก้ได้ ถ้าจัดลำดับให้ถูก
ปัญหา Paylater และหนี้บัตรเครดิต ไม่ได้อยู่ที่จำนวนหนี้อย่างเดียว แต่อยู่ที่โครงสร้างและลำดับการจ่าย หากคุณเข้าใจว่าหนี้แบบไหนกัดสภาพคล่องมากกว่า เลือกปิดหนี้ให้ถูกตัว และใช้วิธีปลดหนี้ที่เหมาะกับชีวิตจริง โอกาสหลุดจากวงจรเงินตึงมือก็จะเกิดขึ้นได้จริง การจัดการ Paylater และหนี้บัตรเครดิตวันนี้ คือกุญแจสำคัญของอิสรภาพทางการเงินในวันข้างหน้า
*เงื่อนไขเป็นไปตามที่บริษัทฯ กำหนด
*ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี
*Paylater มีอัตราดอกเบี้ยและค่าธรรมเนียมรวมสูงสุดไม่เกิน 25% ต่อปี
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 25% ต่อปี
ขอบคุณข้อมูลจาก : ธนาคารไทยพาณิชย์, บริษัท ข้อมูลเครดิตแห่งงขาติ, ตลาดหลักทรัพย์แห่งประเทศไทย, SET Invest Now, สมาคมนักวางแผนการเงินไทย