เปิดโซเชียลมีเดียขึ้นมาทีไร ก็มักจะเห็นสงครามคีย์บอร์ดที่ปะทะกันเรื่องของแพงเกินจริงอยู่เสมอ โดยเฉพาะเรื่องอาหาร ไม่ว่าจะเป็นค่าน้ำปั่นราคาสูงเกินความเป็นจริง ค่าข้าวที่แพงหูฉี่ ซึ่งฝั่งหนึ่งมองว่า “นี่คือการขูดรีดกันชัดๆ” ขณะที่อีกฝั่งสวนกลับว่า “ถ้ามองว่าแพง แปลว่าเขาไม่ได้ขายคุณ” ดังนั้น บทความนี้อยากชวนคุณถอยออกมาก้าวหนึ่ง แล้วมองคำว่า Overprice จริงๆ แล้วคือกลไกการตลาดที่เลือดเย็น หรือเป็นแค่กระจกสะท้อนความไหวการเงินที่กำลังตึงจนแทบขาดกันแน่?!
Overprice ของแพงเกินไป อาจไม่ได้เกิดขึ้นจากราคาอย่างเดียว
ถ้าลองสังเกตดราม่าในโลกโซเชียลเกี่ยวกับอาหาร ไม่ว่าจะเป็นดราม่า น้ำปั่น น้ำส้ม หมี่ไก่ฉีก หรืออาหารและเครื่องดื่มอื่นๆ จะพบว่าในโลกทุนนิยมที่โหดร้าย ราคาสินค้าไม่ได้ตั้งขึ้นจากแค่ต้นทุนที่มองเห็นเท่านั้น เช่น น้ำส้มไม่ได้คิด “ราคาส้ม + ราคาน้ำแข็ง” เท่านั้น แต่มันคือการคำนวณที่ซับซ้อนกว่า เช่น
- ขายความพรีเมียมที่มากกว่าสินค้า : หลายร้านไม่ได้ขายแค่น้ำ แต่ขายค่าตั๋วผ่านทาง เข้าสู่ไลฟ์สไตล์บางอย่างลองนึกภาพร้านกาแฟที่ตกแต่งด้วยสถาปนิกชื่อดัง แอร์เย็นฉ่ำ มีปลั๊กไฟทุกจุด และพนักงานที่จำชื่อคุณได้ ราคาสูงลิบเหล่านั้นถูกหารเฉลี่ยไปเป็นค่าสถานที่และการบริการที่ทำให้คุณรู้สึกเป็นคนพิเศษ (ซึ่งแน่นอนว่าถ้าคุณแค่จะซื้อน้ำแก้หิว แล้วต้องมาจ่ายค่าแอร์แสนแพงนี้ มันก็ไม่แปลกที่คุณจะรู้สึกว่าถูกเอาเปรียบ)
- ขายประสบการณ์ใหม่ๆ : ยุคนี้หลายคนจ่ายเงินเพื่อซื้อเรื่องราว เพราะร้านอาหารบางแห่งตั้งราคาแพงเพราะอ่านเกมออกว่าคุณจะนำรูปไปลงโซเชียล แล้วได้รับการยอมรับจากสังคม ราคาพวกนี้จึงรวมค่าเช่าพร็อพถ่ายรูปไปในบิลค่าอาหาร
- ต้นทุนแฝงที่แบรนด์ไม่ได้บอก : ค่าเช่าที่ในห้างสรรพสินค้าชั้นนำอาจสูงจนน่าตกใจ ค่าการตลาดเพื่อให้แบรนด์อยู่ในกระแส หรือแม้แต่ระบบหลังบ้านที่ทำให้รสชาติคงที่ทุกสาขา ทั้งหมดนี้คือสิ่งที่ร้านเอามามัดรวมไว้ในบิลเดียวกับคุณ
มุมสังคม : ของแพงเกินจริง และส่วนหนึ่งเพราะรายได้โตไม่ทัน
นี่คือส่วนที่คนซื้ออย่างผู้บริโภคน่าเห็นใจมากที่สุด และเป็นเหตุผลว่าทำไมดราม่า Overprice ถึงจุดติดง่ายเหมือนราดน้ำมันบนกองไฟ
- รายได้เฉลี่ย VS ค่าใช้จ่ายจริง : ข้อมูลจาก สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ บอกว่า รายได้แรงงานส่วนใหญ่อยู่ที่ 15,000 บาทต่อเดือน ในขณะที่ค่าครองชีพในเมืองพุ่งไปไกลแล้ว เมื่อเงินในกระเป๋ามันตึงจนแทบไม่เหลือช่องว่างให้หายใจ ราคาอาหารที่แพงสูง
- กับดักหนี้ครัวเรือน : หนี้ครัวเรือนพุ่งสูงกว่า 86.8% ของ GDP (ไตรมาส 3 ปี 2568) เงินทุกบาทที่ควักออกไปจึงมีความหมายมากกว่าปกติ ทำให้ความรู้สึกว่าของ Overprice หรือแพงเกินจริงในโซเชียล จึงไม่ใช่แค่เรื่องของความขี้เหนียว แต่มันคือความจำเป็นที่ต้องเลือกจ่าย เพราะในวันที่รายจ่ายรัดตัว การเสียเงินไปกับของที่แพงเกินเหตุอาจส่งผลกระทบต่อเงินส่วนที่ต้องเก็บไว้จ่ายหนี้หรือใช้จ่ายจำเป็นอื่นๆ จนทำให้การใช้ชีวิตตึงเครียดกว่าเดิม
มุมพฤติกรรม : ของแพงเกินจริง เพราะมาตรฐานชีวิตมีฟีลเตอร์
เรื่องนี้ก็ต้องยอมกันแบบไม่ต้องอ้อมค้อมเลยว่า ทุกวันนี้หลายคนไม่ได้ซื้อของเพราะจำเป็น (Need) อย่างเดียวอีกต่อไป แต่ซื้อเพราะ Social Comparison หรือการเปรียบเทียบตัวเองกับคนอื่นในหน้าฟีด
ของแพงเกินไปหรือฝืนเกินตัว ปัญหาที่ต่อยอดจาก Overprice
อ่านถึงตรงนี้ FINSTREET ขอขีดเส้นใต้ตัวหนาๆ ก่อนเลยว่า ของบางอย่างมัน Overprice แบบไร้เหตุผลจริงๆ และการที่ผู้บริโภคอย่างเราๆ โกรธหรือออกมาตั้งคำถามเป็นเรื่องที่ถูกต้องสุดๆ แล้ว แต่ในอีกมุมมองหนึ่งของโลกทุนนิยม สิ่งที่คุมไม่ได้เลยคือราคาตลาด แต่สิ่งที่เรากุมอำนาจไว้เต็มมือคือ ‘อำนาจในการตัดสินใจ’ ของตัวเอง มาไหวตัวให้ทันว่ากำลังเสียเวลาไปควบคุมสิ่งที่ควบคุมไม่ได้อยู่หรือไม่
- ความโกรธคือสัญญาณเตือน : บ่อยครั้งที่การเห็นของแพงแล้วรู้สึกโกรธ มันคือสัญชาตญาณที่บอกว่ากำลัง “ฝืนเกินลิมิต” พยายามยืดเงินที่มีอันน้อยนิดไปครอบคลุมไลฟ์สไตล์ตัวแม่ตามหน้าฟีด จนเส้นทางการเงินของเราตึงเป๊ะเหมือนหนังยางที่ใกล้จะขาด
- ไม่ยอมเป็นเหยื่อของราคาเหล่านี้ : แทนที่จะเสียพลังงานไปกับการรอให้ร้านค้าลดราคา (ซึ่งโอกาสแทบเป็นศูนย์) สิ่งที่ทำได้เลยตอนนี้คือรู้ตัวให้ทัน คือ
- ไม่รู้สึกด้อยค่าถ้าจะเดินออกจากร้านที่ตั้งราคาไม่เกรงใจกระเป๋าเงินเรา การเลือกกาแฟรถเข็น 20 บาท ไม่ได้แปลว่าเราไม่มีเงิน แต่เราเลือกตามความพอใจที่จะซื้อ
- ฝึกใจให้แข็งพอที่จะบอกว่าไม่จ่ายให้กับสินค้าที่แพงเกินจริงเพียงเพราะมันเป็นเทรนด์ ยิ่งไม่ยอมเป็นเหยื่อ การเงินของเราก็จะไม่สะดุด
3 คำถามเช็ก Oveprice : แพงแค่ไหนถึงจะไม่เจ็บกระเป๋า
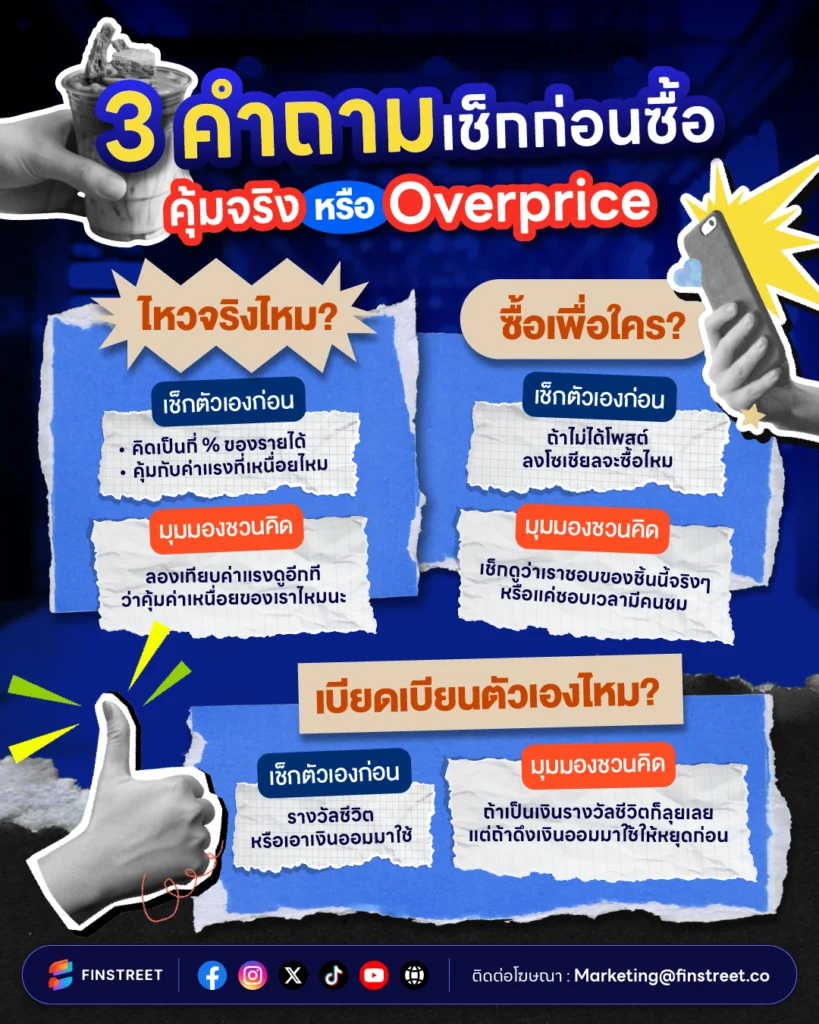
ในเมื่อควบคุมราคาตลาดไม่ได้ ดังนั้น สิ่งเดียวที่ทำได้คือการมีฟิลเตอร์ส่วนตัวเอาไว้ดักกิเลสก่อนกดจ่ายเงินของแพงเกินจริง ลองถามตัวเองสั้นๆ 3 ข้อนี้ได้เลย
- ไหวจริงไหม : ของชิ้นนี้คิดเป็นกี่เปอร์เซ็นต์ของรายได้? ถ้าความฟินแค่ไม่กี่นาที ต้องแลกด้วยค่าแรงที่เราเหนื่อยมาทั้งอาทิตย์ คำนวณดูอีกทีว่าคุ้มค่าเหนื่อยไหม?
- ซื้อเพื่อใคร : ถ้าวันนี้ลงรูปไม่ได้ หรือไม่มีใครเห็นว่าเราใช้สิ่งนี้ ยังเต็มใจจ่ายราคานี้อยู่ไหม? ถ้าคำตอบคือไม่ แปลว่ากำลังซื้อภาพลักษณ์ไม่ได้ซื้อตัวสินค้า
- เบียดเบียนตัวเองไหม : เงินก้อนนี้คือเงินที่ตั้งใจแยกไว้สำหรับรางวัลชีวิต หรือจริงๆ มันคือเงินส่วนที่ควรจะเป็นเงินออม แต่แอบดึงมาใช้ก่อน?
การเช็กตัวเองแบบนี้ ไม่ได้แปลว่าเราต้องเลิกใช้ของแพง แต่คือการเปย์อย่างมีชั้นเชิงโดนการเงินไม่พัง
จัดระเบียบหนี้ใหม่ เสริมสภาพคล่องให้การเงินกลับมาหายใจออก
ในวันที่ค่าครองชีพพุ่งสูงจนเบียดบังเงินงวดสำคัญ หรือเผลอใช้เงินฝืนตัวตามกระแสจนหนี้เริ่มพอกหางหมู การเลือกใช้สินเชื่อส่วนบุคคลเพื่อรวมหนี้ (Debt Consolidation) คือกลยุทธ์การรีเซ็ตหนี้ที่ดีวิธีหนึ่ง เพราะไม่ใช่การกู้เพื่อไปใช้จ่ายฟุ่มเฟือยเพิ่ม แต่คือการปิดหนี้ดอกเบี้ยแพงจากหนี้หลายที่ แล้วมารวบจ่ายที่เดียวเพื่อให้ยอดผ่อนต่อเดือนลดลง ช่วยให้คุณบริหารกระแสเงินสดได้คล่องตัวขึ้น และรักษาประวัติการเงินให้ยังเดินหน้าต่อได้โดยไม่สะดุด นี่คือ 5 ทางเลือกวงเงินสำหรับคนอยากรีเซ็ตและบริหารสภาพคล่องให้เป็นระบบ
- สินเชื่อบุคคล ttb cash2go : โดดเด่นด้วยเงื่อนไขลดดอกเบี้ยลง 3% ต่อปีจากอัตราปกติเพียงใช้บัญชี ttb all free ตามเงื่อนไข วงเงินอนุมัติสูงสุด 2 ล้านบาท (เริ่มที่ 13% – 14% สำหรับคนเครดิตดี) ผ่อนได้นานสูงสุด 72 เดือน
- สินเชื่อส่วนบุคคล UOB i-Cash : เน้นความรวดเร็วด้วยการพิจารณาอนุมัติภายใน 3 วันทำการหลังเอกสารครบ วงเงินสูงสุด 2 ล้านบาท ผ่อนชำระ 12 – 60 เดือนแบบลดต้นลดดอก โดยมีเงื่อนไขสำคัญคือไม่มีค่าธรรมเนียมการปิดยอดบัญชีก่อนกำหนด
- สินเชื่อบุคคล Krungsri iFIN : สินเชื่อระบบดิจิทัลที่ให้ส่วนลดอัตราดอกเบี้ยถูกกว่าการสมัครที่สาขา ยื่นเรื่องผ่านแอปพลิเคชัน KMA ได้ทันที วงเงินสูงสุด 2 ล้านบาท ผ่อนได้นาน 60 เดือน
- สินเชื่อบุคคล KKP Personal Loan : ให้ความสำคัญกับการกำหนดดอกเบี้ยตามระดับเครดิตสกอร์ (Risk-Based Pricing) หากโปรไฟล์รายได้มั่นคงจะได้รับอัตราดอกเบี้ยที่ต่ำเป็นพิเศษ วงเงินสูงสุด 2 ล้านบาท มาพร้อมระบบลดต้นลดดอกที่โปร่งใส และสามารถเลือกวันชำระคืนให้ตรงกับรอบเงินเดือนออกเพื่อป้องกันการผิดนัดชำระ
- สินเชื่อส่วนบุคคล CardX SPEED LOAN : เน้นวงเงินสำรองขนาดใหญ่สูงสุดไม่เกิน 5 เท่าของรายได้ สมัครผ่านแอปพลิเคชัน SCB EASY ได้สะดวกรวดเร็วและผ่อนได้นานสูงสุดถึง 72 เดือน ช่วยกระจายรายจ่ายต่อเดือนให้เบาลงเพื่อรักษาเงินออมไว้ในยามที่ค่าครองชีพผันผวน
- สินเชื่อบุคคล ไทยเครดิต : แก้ปัญหาหนี้สะสมให้จบที่เดียว ด้วยอัตราดอกเบี้ยพิเศษเริ่มต้น 9.99% ต่อปี (นาน 9 เดือนแรก) วงเงินสูงสุด 2 ล้านบาท ผ่อนนานสูงสุด 60 เดือน ช่วยให้คนที่มีภาระหนี้หลายทางสามารถจัดการกระแสเงินสดได้ง่ายขึ้นและลดต้นทุนดอกเบี้ยในระยะยาว
*เงื่อนไขเป็นไปตามที่บริษัทฯ กำหนด
*กู้เท่าที่จำเป็นและชำระคืนไหว อัตราดอกเบี้ย 25% ต่อปี
รับมือยุค Overprice ด้วยสติและแผนสำรองที่เหนือกว่า
สุดท้ายแล้วดราม่าเรื่อง Overprice อาจจะไม่ได้หายไปจากหน้าฟีดโซเชียลในเร็ววันหรือวนกลับมาเรื่อยๆ เมื่อมีประเด็นอีกครั้ง แต่สิ่งที่จัดการได้ทันทีคือการกลับมาเช็กว่าการเงินยังแข็งแกร่งอยู่ใช่ไหม เพราะการยอมรับความจริงว่าไม่จำเป็นต้องชนะทุกสงครามราคา แต่ต้องชนะใจตัวเองให้ได้ในการเลือกจ่ายเฉพาะสิ่งที่คุ้มค่าและไม่เบียดเบียนการเงินในอนาคต และในวันที่โลกทุนนิยมเหวี่ยงราคาใส่อย่างไม่ปรานี การเตรียมแผนสำรองหรือวงเงินสภาพคล่องไว้ให้อุ่นใจ ก็ถือเป็นกลยุทธ์สำคัญที่ช่วยให้คุณยังกุมอำนาจในการตัดสินใจ และรักษาความสุขในแบบที่เป็นตัวเองได้โดยไม่เสียจังหวะชีวิต
ขอบคุณข้อมูลจาก : Marketthink, การตลาดวันละตอน, Harvard Business Review, The Standard, สถาบันวิจัยเพื่อการพัฒนาประเทศไทย