ในปี 2026 ที่ค่าครองชีพพุ่งแรงแซงเงินเดือน หลายคนตกที่นั่งลำบากกับการเป็นคนรวยแต่เปลือก หน้าฟีดโซเชียลดูดีมีสไตล์ แต่ในบัญชีต้องสู้ชีวิตอย่างหนักเพื่อประคองให้ถึงสิ้นเดือน เคยอึดอัดไหม? ที่ต้องจ่ายภาษีสังคมเพราะเกรงใจ หรือกลัวตกเทรนด์ (FOMO) ทั้งที่ใจจริงอยากเก็บเงินก้อนนั้นไว้ทำตามเป้าหมายที่สำคัญมากกว่า ถึงเวลาทวงคืนอำนาจการเงินด้วยกลยุทธ์ Loud Budgeting หรือการประหยัดแบบตะโกน ที่จะทำให้กล้าปฏิเสธรายจ่ายไม่จำเป็น แบบไม่ต้องอายใคร
ทำไมยอมใช้เงินเกินตัวจนกระเป๋าฉีกทั้งที่ใจจริงไม่อยากจ่าย?
ก่อนจะหยุดจ่ายด้วยวิธี Loud Budgeting อยากชวนให้รู้ก่อนว่าศัตรูที่แท้จริงไม่ใช่เพื่อนที่มาชวน แต่คือสงครามประสาทระหว่างสัญชาตญาณการเอาตัวรอดในกลุ่ม กับความจริงในบัญชีธนาคาร
- สมองส่วนอารมณ์มักจะตะโกนใส่เราว่า “ถ้าไม่ไปตอนนี้ เพื่อนจะลืมแกนะ!”
- สมองส่วนเหตุผลได้แต่กระซิบเบาๆ ว่า “แล้วค่าน้ำมันพรุ่งนี้ล่ะ?”
ซึ่งถ้าเข้าใจกลไกเหล่า จะเป็นกุญแจสำคัญที่จะช่วยให้ปลดล็อกความรู้สึกผิด และเปลี่ยนมาใช้ Loud Budgeting ได้อย่างเต็มปาก ซึ่งนี่คือ 3 ตัวการร้ายที่ทำให้เราไม่กล้าปฏิเสธในการจ่ายเงิน
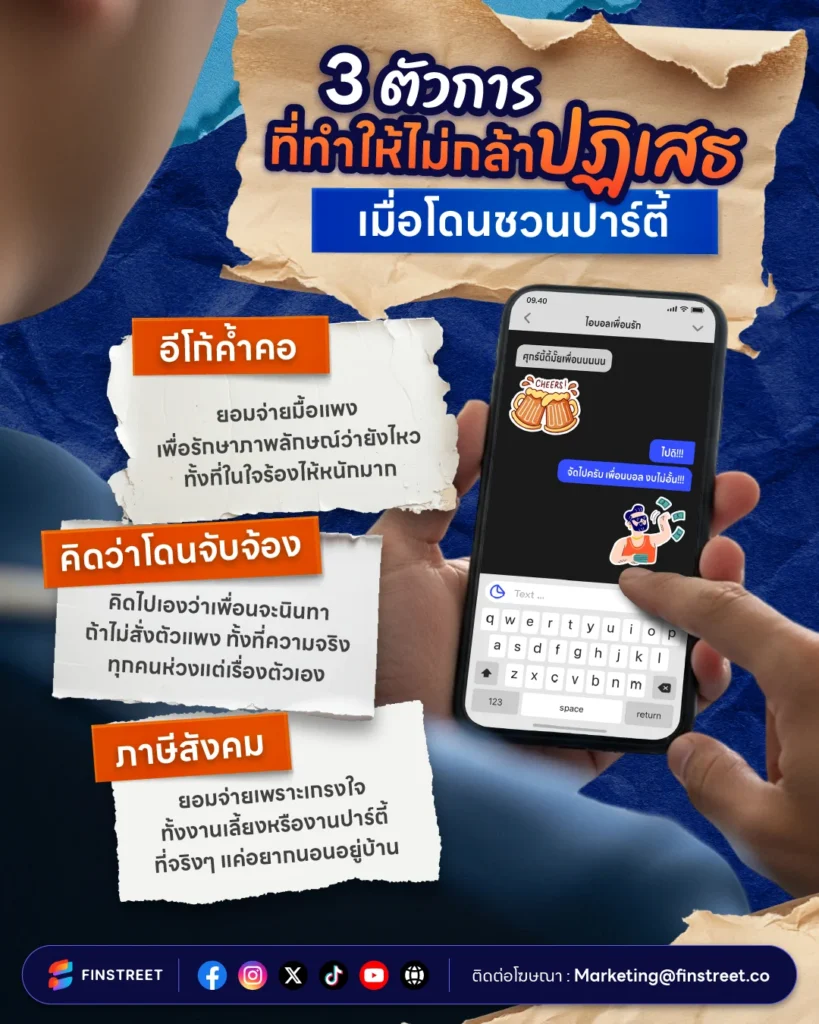
- อีโก้บอกว่าเสียหน้าไม่ได้ : การควักเงินจ่ายมื้อแพงๆ คือการประกาศว่า “ฉันยังไหว ฉันยังเจ๋ง” พอต้องพูดว่าไม่มีตังค์ สมองมันดันไปคิดว่าเรากำลังโชว์ความอ่อนแอ อีโก้เลยสั่งให้เรากัดฟันจ่ายจนกระเป๋าฉีก เพียงเพื่อรักษาภาพลักษณ์ว่าชีวิตยังดี ทั้งที่ในใจร้องไห้ไปแล้วครึ่งทาง
- คิดไปเองว่าโลกจ้องเราอยู่ : เรามักมโนว่าตัวเองเป็นพระเอกนางเอกที่ทุกคนจับตามอง เช่น ถ้าสั่งน้ำเปล่าแทนค็อกเทลแก้วละห้าร้อย เพื่อนต้องนินทาแน่เลย! แต่ความจริงโดยมากแล้ว ทุกคนเขาก็ห่วงแต่เรื่องตัวเองกันทั้งนั้น ดังนั้น อย่าไปกดดันตัวเองจนเกินความจำเป็น
- ค่ารักษาที่นั่งในกลุ่ม : เงินที่เรายอมจ่ายเพราะความเกรงใจ ไม่ว่าจะงานบวชงานแต่งหรืองานปาร์ตี้ ทั้งที่จริงๆ อยากนอนอยู่บ้านเฉยๆ เงินก้อนนี้เรียกว่า “ภาษีสังคม” คอยสูบเงินเก็บเราไปเงียบๆ ถ้าเราไม่เริ่ม Loud Budgeting ตะโกนบอกเป้าหมายตัวเองออกมา
แนวคิดนี้ไม่ได้บอกให้หักดิบเลิกคบเพื่อน แต่คือการเลือกใช้โควตาน้ำใจ ให้กับงานที่สำคัญจริงๆ เช่น ใส่ซองงานแต่ง งานศพคนใกล้ตัว เพื่อไม่ให้เป้าหมายทางการเงินพังเพราะปาร์ตี้ที่ไม่จำเป็น
Loud Budgeting : การประหยัดคืออำนาจเลือกเองได้
Loud Budgeting คือการตะโกนบอกเป้าหมายการเงินของตัวเองออกมาดังๆ เพื่อปฏิเสธรายจ่ายที่ไม่จำเป็นอย่างมั่นใจ เทรนด์นี้เริ่มต้นจาก Lukas Battle ครีเอเตอร์ชาวอเมริกันที่เปลี่ยน Mindset การเงิน จากการแอบประหยัดเงียบๆ เพราะกลัวดูจนมาเป็นการปฏิเสธเพราะความภูมิใจในเป้าหมาย ฟังดูต่างกันนิดเดียว แต่ความรู้สึกเปลี่ยนไปมหาศาล ลองมาดูความน่าสนใจของเทรนด์นี้กันได้เลย
เปลี่ยนวิธีพูด เพื่อเปลี่ยนความรู้สึก
หัวใจหลักที่ Lukas สื่อสารคือการเปลี่ยนทัศนคติในการปฏิเสธ ลองเปรียบเทียบประโยคสนทนาเมื่อเดินชักชวนจากเพื่อนหรือคนรอบข้าง เช่น
- แบบเดิม : ขอโทษนะ ไปไม่ได้จริงๆ ช่วงนี้เงินหมดแล้ว (ฟังดูน่าสงสารและรู้สึกผิด)
- แบบ Loud Budgeting : รอบนี้ขอผ่านก่อน กำลังตั้งใจเก็บเงินปิดยอดหนี้บัตรให้หมดเดือนนี้ เป้าหมายนี้สำคัญกับเรามาก (ฟังดูว่าวางแผนมาแล้ว)
เมื่อสื่อสารเหตุผลและเป้าหมายออกไปตรงๆ คนฟังจะไม่มองว่าขัดสน แต่จะมองว่าเป็นคนที่รู้ว่าตัวเองกำลังทำอะไรอยู่ ซึ่งนั่นคือเสน่ห์ที่ทำให้ดูมั่นใจขึ้นในสายตาคนรอบข้าง
เมื่อคำปฏิเสธกลายเป็นเงินเก็บ
คนทำงานในกรุงเทพ มีเงินเดือนเฉลี่ยอยู่ที่ประมาณ 25,000-30,000 บาทต่อเดือน ภาษีสังคมและรายจ่ายตามไลฟ์สไตล์คนเมืองมักมีรูรั่วเล็กๆ ที่สะสมจนเป็นเงินก้อนใหญ่ได้อย่างไม่น่าเชื่อ ตัวเลขด้านล่างเป็นตัวอย่างภาพรวมเพื่อให้เห็นลักษณะรายจ่ายที่คนทำงานในเมืองมักเผชิญ*
- ค่าสังสรรค์และกิจกรรมสังคม : มื้อพิเศษคืนวันศุกร์ หรือการเดินทาง เฉลี่ยครั้งละ 1,500-2,000 บาท หากไปสัปดาห์ละครั้งก็เกือบ 8,000 บาทต่อเดือน
- ค่าเครื่องดื่มและช้อปปิ้งออนไลน์ : กาแฟแก้วโปรดหรือของป้ายยา เฉลี่ยรวมกันประมาณ 2,000-3,000 บาทต่อเดือน
รวมรายจ่ายกลุ่มนี้อาจสูงถึง 10,000-12,000 บาทต่อเดือน นั่นคือเกือบ 40% ของเงินเดือนเฉลี่ย เมื่อลองใช้แนวคิดนี้เพื่อตัดรายจ่ายพวกนี้ออกเพียงครึ่งเดียว เช่น จากที่เคยไปสังสรรค์ทุกศุกร์ เหลือเดือนละ 2 ครั้ง และลดค่าใช้จ่ายจุกจิกอื่นๆ ลงครึ่งหนึ่ง คุณจะมีเงินเหลือเก็บเพิ่มขึ้นทันที 5,000 – 5,500 บาทต่อเดือน หรือราว 60,000 – 66,000 บาทต่อปี 5,000-5,500 บาทต่อเดือน หรือราว 60,000-66,000 บาทต่อปี ซึ่งเงินก้อนนี้ใหญ่พอที่จะเป็นเงินสำรองฉุกเฉิน หรือเอาไปโปะหนี้ให้ชีวิตเบาลงได้เลย โดยไม่ต้องรอโบนัส
*ตัวเลขค่าใช้จ่ายเป็นเพียงสมมติ ซึ่งในชีวิตจริงแต่ละคนจะมากหรือน้อยกว่านี้ได้ขึ้นอยู่กับไลฟ์สไตล์
พลังของ Loud Budgeting เมื่อบอกออกไป ก็ทำให้ใจเรานิ่ง
เหตุผลที่แนวคิดนี้ใช้งานได้จริงมีหลักจิตวิทยา Commitment & Consistency รองรับอยู่ โดยธรรมชาติของมนุษย์ มักจะพยายามรักษาคำพูดหรือภาพลักษณ์ที่ประกาศออกไปต่อหน้าสาธารณะ เมื่อได้บอกเพื่อนหรือคนรอบข้างชัดๆ ว่า “กำลังเก็บเงินเพื่อเป้าหมายบางอย่าง” สมองจะสร้างกลไกป้องกันพฤติกรรมขึ้นมาโดยอัตโนมัติ เพื่อไม่ให้เสียคำพูดหรือขัดแย้งกับสิ่งที่เพิ่งพูดไป
ดังนั้น การทำใช้แนวคิดนี้จึงทำหน้าที่เป็นเหมือนเกราะป้องกันใจตัวเอง ที่ช่วยให้ใจแข็งต่อสิ่งล่อใจได้ง่ายขึ้นกว่าการแอบเก็บเงินเงียบๆ คนเดียว
ปฏิเสธยังให้ดูดีและได้ใจเพื่อนแบบฉบับ Loud Budgeting
จริงๆ แล้วเพื่อนแท้ควรจะเข้าใจและเคารพการตัดสินใจเรื่องเงินของเรา แต่บางครั้งการพูดว่า “ไม่มีเงิน” แบบห้วนๆ ก็อาจจะดูแข็งทื่อและทำลายบรรยากาศไปสักหน่อย ดังนั้น การมีศิลปะการสื่อสารติดตัวไว้ จึงไม่ใช่เพื่อการปิดบังความจริง แต่เพื่อรักษาทั้งเงินในกระเป๋าและมิตรภาพให้เดินต่อไปได้แบบสบายใจทั้งสองฝ่าย เช่น
- ระบุเป้าหมายให้ชัดเพื่อให้คนฟังเห็นภาพความสำคัญ เช่น “ร้านนี้น่าไปมากนะ แต่ขอข้ามก่อน เพราะตอนนี้กำลังตั้งใจออมเงินดาวน์บ้านอยู่ เป้าหมายนี้ใหญ่มากสำหรับเราในตอนนี้”
- แสดงให้เห็นว่าเรายังอยากเจอเพื่อนนะ แต่แค่เปลี่ยนวิธี เช่น “คืนนี้ไปจอยไม่ไหวจริงๆ แต่วันอาทิตย์มาทำอาหารกินที่ห้องไหม? มีบอร์ดเกมรออยู่ด้วย ประหยัดแถมได้คุยกันยาวกว่านะ”
- ใช้ความสนุกของ Challenge เป็นตัวช่วย เช่น “ช่วงนี้กำลังลองทำ Challenge ไม่ซื้อของไม่จำเป็น 1 เดือนอยู่ ถ้าเห็นจะหยิบอะไร ฝากเตือนสติหน่อยนะ!” วิธีนี้เปลี่ยนเพื่อนจากคนชวนจ่าย ให้กลายเป็นทีมซัพพอร์ตของเราทันที
Challenge ตัวเองด้วยการตะโกนว่าไม่มีตังค์ให้ดังใน 7 วัน
ถ้ายังไม่รู้จะเริ่มทำแนวคิดนี้ยังไง ลองทำตามขั้นตอนสั้นๆ นี้ ถือว่าเป็นการซ้อมมือก่อนเข้าสู่โหมดประหยัดตะโกนเต็มตัว
- วันที่ 1 : เปิดแอปธนาคารดูสเตตเมนต์ย้อนหลัง แล้วลองไฮไลต์รายการที่จ่ายไปเพียงเพราะ “เกรงใจ” หรือ “กลัวตกเทรนด์” เพื่อให้เห็นตัวเลขจริงที่เราสามารถประหยัดได้
- วันที่ 2 : ตั้งเป้าหมายที่ทำให้ใจฟูจริงๆ เช่น เงินดาวน์คอนโด ทริปญี่ปุ่นปลายปี หรือเก็บเงินสำรอง 6 เดือน เพื่อใช้เป็นเหตุผลหลักเวลาต้องปฏิเสธใคร
- วันที่ 3 : ลองบอกเพื่อนสนิทสักคน หรือโพสต์เป้าหมายสั้นๆ ลงโซเชียล เพื่อประกาศเป้าหมาย สร้างพยานให้กับความตั้งใจของตัวเอง
- วันที่ 4-7 : ฝึกพูดคำว่า “ไม่” อย่างมั่นใจ โดยพ่วงเหตุผลจากเป้าหมายในวันที่ 2 เข้าไปด้วย เช่น “ขอผ่านก่อนนะ กำลังปั้นกองทุนไปญี่ปุ่นอยู่!”
แนวคิดนี้ไม่ได้สอนให้ขี้เหนียวหรือตัดขาดจากโลกภายนอก แต่คือการสอนให้เราเลือกใช้เงินในสิ่งที่คู่ควรกับชีวิตเราจริงๆ อย่างมีสติและมีความสุข
ตะโกนบอก “เป้าหมาย” แล้วย้ายเงินออมไปที่ที่คุ้มค่า
หัวใจของแนวคิดนี้ไม่ใช่แค่การมีเงินเหลือในบัญชี แต่คือการรู้วิธีบริหารเงินก้อนนั้นให้งอกเงย เมื่อคุณลด “ภาษีสังคม” ได้แล้ว ขั้นตอนต่อไปคือการหาแหล่งพักเงินที่ให้ดอกเบี้ยสูงกว่าบัญชีออมทรัพย์ทั่วไป เพื่อให้เป้าหมายทางการเงินที่คุณประกาศไว้ถึงไวขึ้นกว่าเดิม และนี่คืออัปเดตอัตราดอกเบี้ย ฝากประจำ และ ฝากดิจิทัล ที่น่าสนใจที่สุดในปี 2026 นี้
| ธนาคาร | ฝากประจำ 12 เดือน |
ฝากประจำ 24 เดือน |
ชื่อบัญชีเงินฝากดิจิทัล | ดอกเบี้ยเงินฝากดิจิทัล |
| ไทยเครดิต | 1.45 – 1.60 % | 1.35 % | ออมทรัพย์อัลฟา | 1.70 % (วงเงินไม่เกิน 5 แสน)* |
| Bangkok Bank | 0.85 % | 0.90 % | e-Savings | 1.35 % (วงเงินไม่เกิน 1 ล้าน)* |
| Krungthai | 0.85 % | 0.90 % | NEXT Saving | 1.25 % (วงเงินไม่เกิน 5 แสน)* |
| Kasikornbank | 0.80 – 0.85 % | 0.90 % | K-eSavings | 1.35 % (วงเงินไม่เกิน 5 แสน)* |
| KKP | 0.75 – 0.90 % | 0.75 – 0.90 % | KKP SAVVY | 1.60 % (วงเงินตั้งแต่ 2 ล้าน – 5 ล้าน)* |
| ttb | 0.75 % | 0.90 % | ME save | 1.80 % (วงเงินไม่เกิน 1 ล้าน)* |
| LH BANK | 0.90 % | 0.90 % | B YOU RICH | 1.35 % (วงเงินไม่เกิน 2 ล้าน)* |
| SCB | 0.85 % | 0.90 % | EZ Savings | 1.45 % (วงเงินไม่เกิน 1 ล้าน)* |
| Krungsri | 0.90 % | 0.90 % | KEPT by Krungsri | 1.45 % (วงเงินไม่เกิน 5 ล้าน)* |
| UOB | 0.85 % | 0.90 % | TMRW Savings | 1.25 % (วงเงินไม่เกิน 5 ล้าน)* |
| CIMB BANK | 0.75 % | 0.75 % | Chill D | 1.30 % (วงเงินตั้งแต่ 5 หมื่น – 1 แสน)* |
* ข้อมูลรวบรวม ณ เดือนกรกฎาคม 2569
*อัตราดอกเบี้ยและเงื่อนไขต่างๆ อาจมีการเปลี่ยนแปลงได้ตามข้อกำหนดของแต่ละธนาคาร โปรดตรวจสอบรายละเอียดล่าสุดก่อนสมัครทุกครั้ง
เริ่มต้น Loud Budgeting วันนี้ เพื่ออิสรภาพทางการเงิน
อย่าปล่อยให้ภาษีสังคมหรือความเกรงใจมาพรากอนาคตทางการเงินไป ลองใช้กลยุทธ์ประหยัดตะโกนคัดกรองรายจ่ายที่ไม่จำเป็นและจัดการหนี้สินให้เป็นระบบตั้งแต่วันนี้ เพราะทุกคำปฏิเสธในเรื่องที่ไม่ใช่ คือการตอบตกลงเพื่อความสบายใจและสุขภาพการเงินที่ดีในวันข้างหน้า
ขอบคุณข้อมูลจาก
- https://capitalread.co/loud-budgeting/
- https://www.finnomena.com/z-admin/bangkok-salaries/
- https://lofficielthailand.com/2024/01/loud-budgeting-is-now-trending/
- https://medium.com/chaostheoryblog/6-principles-of-persuasion-23ac7a3e269d
- https://www.popticles.com/psychology-and-behavior/the-spotlight-effect/
- https://www.set.or.th/th/education-research/education/happymoney/financial-plan
- https://www.set.or.th/th/education-research/education/happymoney/knowledge/article/133-tsi-smart-goal-financial-planning-setting
- https://techsauce.co/talentsauce/personal-finance/loud-budgeting
- https://www.thaipr.net/finance/3681791
- https://thestandard.co/opinion-double-tap-spotlight-effect/