วางแผนการเงินคู่รัก เป็นสิ่งที่หลายคู่อยากจะเริ่มทำให้สำเร็จ เพราะในขณะที่หลายคนบอกว่าความรักกินไม่ได้ แต่หลายคนก็ต้องเจอกับความรักที่พังลงเพราะเรื่องการเงิน ในปี 2569 ที่ค่าครองชีพสูงขึ้น แต่รายได้ของแต่ละคนในประเทศกลับเติบโตไม่เท่ากัน ปัญหาเรื่องคู่รักต่างฐานะ หรือแฟนเงินเดือนน้อยกว่า” จึงไม่ได้เป็นแค่เรื่องของตัวเลขในบัญชี แต่มันคือกำแพงล่องหนที่กั้นกลางความสัมพันธ์ที่ดูเหมือนจะหวานชื่นให้ข่มขื่นขึ้นกว่าเดิม บทความนี้ FINSTREET จะพาคุณไปสำรวจการบริหารเงินฉบับคนรักกันจริง ที่จะเปลี่ยนเรื่องเงินให้เป็นเรื่องง่าย และทำให้ความรักของคุณมั่นคงกว่าที่เคย!
ชวนกะเทาะกำแพงความรู้สึก ก่อน วางแผนการเงินคู่รัก เมื่อแฟนเงินเดือนน้อยกว่า
ก่อนจะเช็กตัวเลขในบัญชีเงินฝาก อยากชวนมาแก้ปมทางจิตวิทยากันก่อน เพราะปัญหาการเงินในคู่รักมักไม่ได้เกิดจากตัวเงินน้อยหรือมากเท่านั้น แต่เกิดจากอำนาจที่แฝงมากับตัวเงินที่ต่างกัน (Power Dynamic) หากคุณยังไม่เข้าใจเรื่องเหล่านี้ ต่อให้มีสูตรคำนวณระดับเทพแค่ไหนก็หนีดราม่าไม่พ้น
- ภาวะอำนาจไม่สมดุล (Power Imbalance) : ปฏิเสธไม่ได้ว่าในหลายคู่ คนจ่ายเงินมากกว่าคือคนที่มีสิทธิ์ขาดในการตัดสินใจ ตั้งแต่เรื่องเล็กอย่างเย็นนี้กินอะไร ไปจนถึงเรื่องใหญ่อย่างซื้อคอนโดที่ไหน ความรู้สึกนี้จะทำให้ฝ่ายที่รายได้น้อยกว่ารู้สึกเหมือนเป็นผู้อาศัยมากกว่า คู่ชีวิตซึ่งเป็นจุดเริ่มต้นของความห่างเหินในความสัมพันธ์
- ความรู้สึกผิดทางการเงิน (Financial Guilt) : ฝ่ายที่มีรายได้น้อยมักจะตกอยู่ในสภาวะไม่กล้าใช้เงินตัวเอง เพราะกลัวแฟนมองว่าใช้เงินฟุ่มเฟือยทั้งที่หาได้น้อย หรือหนักกว่านั้นคือไม่กล้าปฏิเสธกิจกรรมราคาแพงที่แฟนชวน เพราะไม่อยากดูเป็นคนขัดความสุข สุดท้ายจบลงที่การสร้างหนี้ลับๆ เพื่อรักษาภาพลักษณ์ เช่น กดเงินสดจากบัตรเครดิต กู้เงินด่วนเพื่อความสุขสั้นๆ
- ช่องว่างคุณค่าทางการเงิน (Money Value Gap) : เมื่อเพดานความฟินไม่เท่ากัน คนหนึ่งมองว่ากาแฟแก้วละ 200 บาท คือเรื่องปกติ แต่อีกคนมองว่ามันคือค่าข้าว 3 มื้อ ความต่างของคุณค่าในตัวเงินนี้เองที่ทำให้เกิดการตั้งคำถามในใจว่า “เราจะอยู่ด้วยกันรอดจริงๆ เหรอ?”
แม้พฤติกรรมเหล่านี้จะเป็นสัญญาณอันตรายที่บ่อนทำลายความสัมพันธ์ได้จริง แต่ก็ถือเป็นเรื่องที่สามารถเกิดขึ้นได้เมื่อคนสองคนเติบโตมาในพื้นฐานที่ต่างกัน และสิ่งสำคัญไม่ใช่การหาคนผิด แต่คือการยอมรับความจริงแล้วหาวิธีวางแผนการเงินคู่รักให้เหมาะสมกับไลฟ์สไตล์ของทั้งคู่ เพื่อเปลี่ยนความอึดอัดใจให้กลายเป็นความเข้าใจ และสร้างความมั่นคงร่วมกันอย่างยั่งยืนนั่นเอง
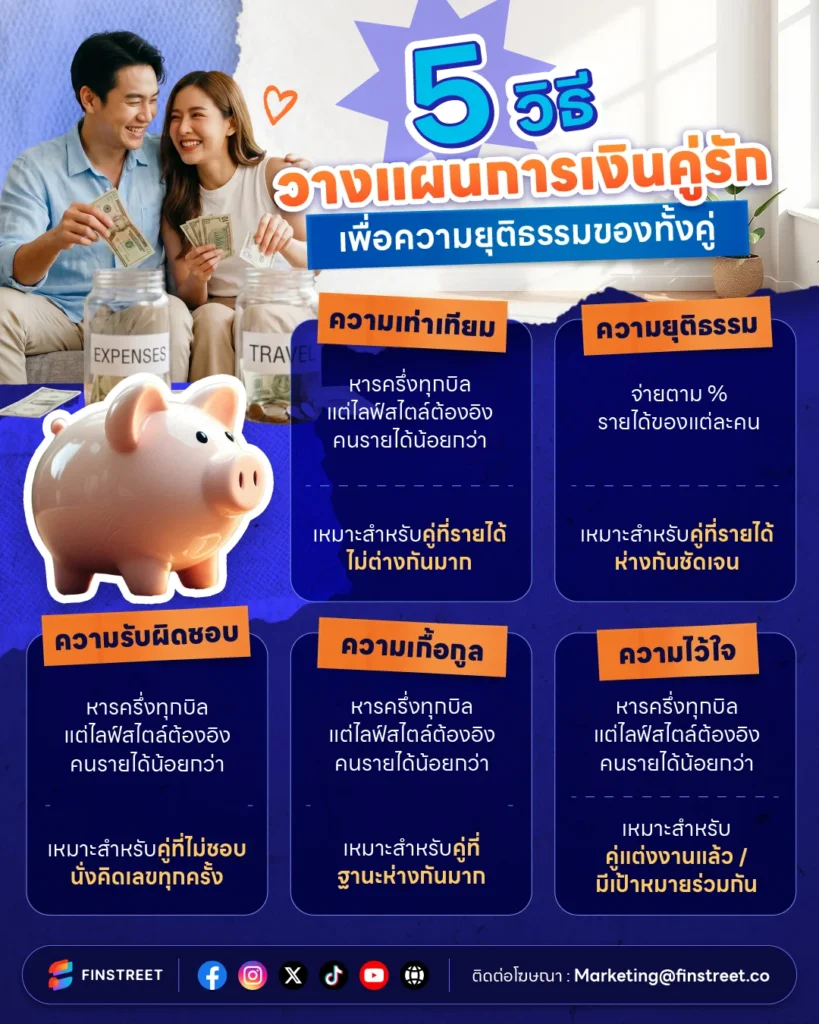
5 วิธี วางแผนการเงินคู่รัก รายได้ไม่เท่าแฟน แต่ความรักก็ไม่พัง
เมื่อเราทำความเข้าใจกำแพงความรู้สึกของกันและกันได้แล้ว ขั้นตอนต่อมาที่สำคัญที่สุดคือการวางระบบ เพราะหลายคู่มักตกม้าตายตรงที่ใช้คำว่าช่วยกันจ่ายแบบลอยๆ โดยไม่มีกติกาที่ชัดเจน ซึ่งในระยะยาวมักนำไปสู่ความอึดอัดใจว่าใครจ่ายมากไป ใครจ่ายน้อยไป ดังนั้น ระบบที่ดีจะช่วยเปลี่ยนเรื่องเงินให้เป็นเรื่องที่ตรวจสอบได้ โปร่งใส และลดความขัดแย้งได้มหาศาล นี่คือ 5 โมเดลการบริหารเงินที่ เพื่อให้คุณเลือกไปปรับใช้ให้เข้ากับความสม่ำเสมอของรายได้และไลฟ์สไตล์ของคู่คุณ
วางแผนการเงินคู่รัก สูตรที่ 1 : ความเท่าเทียม
ความเท่าเทียมในตัวเลขฟังดูง่าย แต่ถ้าบริหารไม่ดี อาจกลายเป็นความไม่เท่าเทียมในชีวิตจริงได้ เพราะการหารครึ่งทุกบิลโดยไม่คำนึงถึงรายได้ที่ต่างกัน อาจทำให้อีกฝ่ายแบกรับเกินกำลังโดยไม่รู้ตัว
- นิยาม : การหารครึ่ง 50/50 ทุกค่าใช้จ่ายกองกลางอย่างเท่าเทียม
- หลักการ : ไม่ว่ารายได้จะห่างกันแค่ไหน ทุกบิลจะถูกแบ่งครึ่งเสมอ แต่กฎเหล็กคือ “มาตรฐานการใช้ชีวิตต้องอิงตามคนที่รายได้น้อยกว่า” เช่น ถ้าแฟนจ่ายค่ามื้อเย็นได้แค่ระดับร้านทั่วไป คุณจะลากเขาไปกินโอมากาเสะแล้วบังคับหารครึ่งไม่ได้
- เหมาะสำหรับ : คู่รักที่รายได้ต่างกันไม่มาก และฝ่ายที่รายได้สูงกว่ายินดีปรับลดไลฟ์สไตล์ลงเพื่อให้เดินไปพร้อมกับอีกฝ่ายได้อย่างสบายใจ
วางแผนการเงินคู่รัก สูตรที่ 2 : ความยุติธรรม
ไม่ได้วัดที่จำนวนเงิน แต่วัดที่ความสามารถในการจ่ายของแต่ละคน สูตรนี้จึงเป็นคำตอบสำหรับคู่ที่รายได้ห่างกัน แต่อยากให้ทั้งคู่รู้สึกว่าแบกรับอย่างเป็นธรรม
- นิยาม : การแบ่งจ่ายตามเปอร์เซ็นต์ของรายได้
- หลักการ : นำรายได้ของทั้งคู่มารวมกันเป็น 100% แล้วคำนวณว่าแต่ละคนถืออยู่กี่เปอร์เซ็นต์ เช่น แฟนรายได้ 30,000 (30%) คุณรายได้ 70,000 (70%) เวลาจ่ายค่าส่วนกลาง 10,000 บาท แฟนจะจ่าย 3,000 และคุณจ่าย 7,000 บาท
- เหมาะสำหรับ: คู่ที่รายได้ห่างกันอย่างชัดเจน วิธีนี้จะช่วยให้ทั้งคู่มีเงินทอ หรือเงินออมส่วนตัวเหลืออยู่ในสัดส่วนที่เหมาะสมกับภาระของตนเอง ทำให้ไม่มีใครรู้สึกว่าถูกสูบเงินจนเกลี้ยงบัญชี
วางแผนการเงินคู่รัก สูตรที่ 3 : ความรับผิดชอบ
ไม่ต้องนั่งกดเครื่องคิดเลขทุกครั้งที่จ่ายเงิน แค่ตกลงกันให้ชัดว่าใครดูแลส่วนไหน แล้วต่างคนต่างรับผิดชอบในส่วนของตัวเองอย่างเต็มที่
- นิยาม : การแยกความรับผิดชอบตามประเภทของรายจ่าย
- หลักการ : ตกลงกันว่าใครจะรับผิดชอบค่าใช้จ่ายส่วนไหนแบบเบ็ดเสร็จ เช่น ฝ่ายที่รายได้สูงรับหน้าที่จ่ายค่าบ้านและค่าส่วนกลาง (Fixed Cost) ส่วนฝ่ายที่รายได้น้อยกว่ารับหน้าที่ดูแลค่าอาหารและของใช้ในบ้าน (Variable Cost)
- เหมาะสำหรับ : คู่รักที่ชอบความเรียบง่าย แต่ต้องมีการรีวิวสัดส่วนรายจ่ายทุกๆ 6 เดือน เพื่อเช็กว่าค่าครองชีพที่สูงขึ้นไม่ได้ไปหนักอยู่ที่ใครคนใดคนหนึ่งจนเกินไป
วางแผนการเงินคู่รัก สูตรที่ 4 : ความเกื้อกูลกันและกัน
ฐานะที่ห่างกันมากไม่ใช่ปัญหา ถ้าทั้งคู่มองว่านี่คือการช่วยเหลือกัน ไม่ใช่การพึ่งพา การที่ฝ่ายหนึ่งรับภาระทางการเงินแทบทั้งหมด ไม่ได้แปลว่าอีกฝ่ายไม่ได้มีส่วนร่วม แค่มีส่วนร่วมในรูปแบบที่ต่างออกไป
- นิยาม : ฝ่ายที่มีรายได้สูงกว่าเป็นผู้ดูแลค่าใช้จ่ายหลักเกือบทั้งหมด
- หลักการ : ฝ่ายรายได้สูงอาจรับผิดชอบค่าใช้จ่าย 80-100% เพื่อให้อีกฝ่ายได้มีโอกาสออมเงินเพื่อสร้างตัว หรือเอาเงินไปดูแลครอบครัวเดิมของตนเองได้อย่างเต็มที่
- เหมาะสำหรับ : คู่ที่ฝ่ายหนึ่งมีความมั่นคงสูงมาก และฝ่ายที่ได้รับการซัพพอร์ตยินดีที่จะช่วยบริหารจัดการชีวิตในมิติอื่น เช่น งานบ้าน หรือการดูแลความเรียบร้อย เพื่อให้เกิดความรู้สึกว่าเป็นทีมเดียวกันในรูปแบบอื่นแทนตัวเงิน
วางแผนการเงินคู่รัก สูตรที่ 5 : ความไว้ใจ
เมื่อไม่มีเธอหรือฉันอีกต่อไป มีแค่เรา สูตรนี้คือขั้นสุดของการเป็นคู่ชีวิต สำหรับคนที่พร้อมจะสร้างทุกอย่างร่วมกันโดยไม่แบ่งแยก
- นิยาม : การรวมรายได้ทั้งหมดเข้าสู่กองกลางบัญชีกลาง
- หลักการ: โอนรายได้ทั้งหมดของทั้งคู่เข้าบัญชีกลางเพื่อจ่ายทุกค่าใช้จ่ายในชีวิตร่วมกัน แต่จุดสำคัญที่ทำให้สูตรนี้ยั่งยืน คือการตกลงแบ่งเงินค่าขนมส่วนตัวออกมาให้แต่ละคนในจำนวนที่เท่ากัน เพื่อให้แต่ละคนยังพอมีอิสระในการใช้จ่ายส่วนตัวบ้าง
- เหมาะสำหรับ: คู่รักที่ใช้ชีวิตร่วมกันมานานหรือแต่งงานแล้ว มีความเชื่อใจกันสูงมาก และมีเป้าหมายใหญ่ร่วมกันชัดเจน เช่น การมีบุตรหรือการสร้างธุรกิจครอบครัว
3 บัญชีที่จะทำให้การวางแผนการเงินคู่รักทุกสูตรไปรอด
ไม่ว่าคุณจะเลือกใช้ สูตรหารแบบไหนจาก 5 ข้อข้างต้น สิ่งที่จะเป็นตัวชี้วัดว่าระบบนั้นจะล่มหรือไม่ลม คือการจัดการพื้นที่การเงินให้ชัดเจน พราะปัญหาที่ทำให้หลายคู่ผิดใจกันบ่อยที่สุด ไม่ใช่เรื่องจำนวนเงินที่หาได้ แต่เป็นความไม่สบายใจเมื่อเห็นไลฟ์สไตล์การใช้เงินที่ต่างกัน เช่น ฝ่ายหนึ่งพยายามออมสุดชีวิต แต่อีกฝ่ายใช้เงินส่วนตัวเปย์ของสะสมจนไม่มีเงินเหลือเก็บสำรอง ความรู้สึกอึดอัดนี้จะหายไปทันทีถ้าได้ลองจัดการพื้นที่การเงินด้วยระบบ 3 บัญชี ดังนี้
- เล่มที่ 1 บัญชีเรา : บัญชีศักดิ์สิทธิ์สำหรับค่าใช้จ่ายส่วนกลางและเงินออมเพื่ออนาคต หัวใจของเล่มนี้คือการสร้าง “ความมั่นใจ” ว่าเป้าหมายชีวิตคู่จะถูกเติมเต็มแน่นอน ไม่ว่าใครจะเอาเงินส่วนอื่นไปใช้ทำอะไร ตราบใดที่เงินในเล่มนี้ยังงอกเงยตามแผน ก็ไม่ต้องกังวล
- เล่มที่ 2 บัญชีฉัน และเล่มที่ 3 บัญชีเธอ : พื้นที่อิสระของคนรักและตัวคุณเอง เพราะหลังจากทำหน้าที่โอนเงินเข้าเล่มที่ 1 ครบถ้วนแล้ว เงินที่เหลือตรงนี้คือสิทธิ์ขาด จะเอาไปเติมเกมหรือเปย์ของสะสม เพราะได้ตกลงกันแล้วว่าความรับผิดชอบจบลงที่เล่ม 1 และนี่พื้นที่คืนความสุขที่ห้ามก้าวก่ายกัน จุดนี้เองจะช่วยทำให้ไม่รู้สึกว่าการมีชีวิตคู่คือการสูญเสียอิสระทางการเงิน
วางแผนการเงินคู่รักให้จบในแอปเดียว! ด้วย Digital Pocket
เครื่องมือที่จะช่วยให้แผนนี้ไม่ล่มคือแอปพลิเคชันที่จัดการกระเป๋าเงินได้จริง ในปี 2026 นี้แต่ละสถาบันการเงินต่างก็ขนฟีเจอร์เด็ดออกมาเพียบ เพื่อช่วยให้การบริหารเงินคู่รัก ได้ง่ายแค่ปลายนิ้ว นี่คือ 5 แอปพลิเคชันกระเป๋าเงิน ที่ FINSTREET คัดมาให้เลือกตามสไตล์คู่ของคุณ
- MAKE by KBank (ฟีเจอร์ Cloud Pocket) : ตัวท็อปในตำนานที่ยังคงครองใจคู่รักด้วยระบบ แชร์กระเป๋าที่ให้คุณและแฟนเข้ามาร่วมเป็นเจ้าของกระเป๋าเงินกองกลางร่วมกันได้ เห็นยอดเงินพร้อมกัน โยกเงินเข้า-ออกได้ทันที ตอบโจทย์การแยกกระเป๋าเงินของเรา ฉัน และเธอในแอปฯ เดียวได้สมบูรณ์แบบที่สุด
- Kept by Krungsri (กระปุก Fun + Together) :มาพร้อม 2 ฟีเจอร์ที่ทำงานเสริมกันได้ดีมากสำหรับคู่รัก กระปุก Fun มีฟีเจอร์แอบเก็บที่ช่วยดูดเงินไปออมให้อัตโนมัติทุกครั้งที่โอนจ่ายหรือสแกน QR ทำให้ฝ่ายที่รายได้น้อยสามารถสะสมเงินส่วนตัวได้แบบไม่รู้ตัว ส่วนกระปุก Together ออกแบบมาเพื่อการออมร่วมกันโดยเฉพาะ ชวนแฟนเข้ามาเห็นยอดเงินและหยอดกระปุกได้พร้อมกัน ตั้งชื่อเป้าหมายได้เลยว่าออมเพื่ออะไร เช่น “ดาวน์คอนโด” หรือ “ฮันนีมูนญี่ปุ่น” และมีการแจ้งเตือนทุกครั้งที่มีการเคลื่อนไหวในกระปุก ทำให้ทั้งคู่โปร่งใสกันได้แบบไม่ต้องถามกันเอง
- ttb ME save (ฟีเจอร์ Savings Goal) : ถ้าคู่ของคุณกำลังเก็บเงินก้อนใหญ่ เช่น ดาวน์คอนโด หรือเก็บเงิยแต่งงาน แอปพลิเคชันนี้จะช่วยให้คุณตั้งเป้าหมายแยกจากเงินส่วนตัวได้ชัดเจน พร้อมแถบวัดระดับเปอร์เซ็นต์ความสำเร็จที่ทำให้เห็นว่าเป้าหมายของคุณขยับเข้าใกล้ความจริงแค่ไหนในทุกๆ เดือน
- Dime! (กระเป๋าออมและลงทุน) : ถ้าการแค่ออมมันยังไม่พอ Dime! คือคำตอบ เพราะได้รวมกระเป๋าเงินฝากดอกเบี้ยสูงและพอร์ตลงทุนไว้ด้วยกัน ช่วยให้คู่รักสามารถโยกเงินกองกลางส่วนที่เกินความจำเป็นไปลงทุนในหุ้นต่างประเทศหรือกองทุนรวมได้ง่ายๆ เพื่อเป้าหมายทางการเงินที่ใหญ่ขึ้นในอนาคต
เริ่มต้นวางแผนการเงินคู่รัก เพื่อความสัมพันธ์ที่มั่นคงและยั่งยืน
สุดท้ายนี้ ไม่ว่าคุณจะเลือกใช้สูตรการหารแบบไหน หรือใช้แอปพลิเคชันตัวใดมาเป็นตัวช่วย สิ่งที่สำคัญที่สุดในการ วางแผนการเงินคู่รัก คือความสม่ำเสมอและความโปร่งใสต่อกันครับ เงินเดือนที่ต่างกันไม่ใช่ปัญหาใหญ่ตราบใดที่เรายังมีเป้าหมายในการสร้างอนาคตร่วมกันอย่างชัดเจน ลองหยิบระบบบัญชี 3 ใบไปปรับใช้ตั้งแต่วันนี้ เพื่อให้เรื่องเงินไม่ใช่กำแพงที่กั้นกลางระหว่างคุณสองคนอีกต่อไป และอย่าลืมว่าความสุขของชีวิตคู่ไม่ได้วัดที่ว่าใครจ่ายมากกว่า แต่คือการที่เราเดินไปข้างหน้าได้พร้อมกันโดยไม่มีใครต้องแบกภาระอยู่ฝ่ายเดียว
ขอบคุณข้อมูลจาก :
Make by KBank, Krungsri, ธนาคารกรุงศรี, อาคเนย์ประกันชีวิต, Kiplinger, ธนาคารไทยพาณิชย์, เหมียวจด, SCB, ตลาดหลักทรัพย์แห่งประเทศไทย, Psychologytoday, Wikipedia, The Guardian