คนที่อายุ 30+ ขึ้นไปหลายๆ คน น่าจะเคยเจอสถานการณ์ที่ว่าตื่นขึ้นมาตอนเช้า แล้วรู้สึกว่า ชีวิตที่ผ่านมันคืออะไรกันนะ งานที่ทำอยู่กลายเป็นภาระที่หนักอึ้ง ความฝันที่เคยวาดไว้ตอนนี้ก็ยังไปไม่ถึงครึ่ง แถมตอนนี้ก็มีแต่ภาระรอบตัวเต็มไปหมด ถ้าคุณเป็นคนหนึ่งที่เริ่มรู้สึกอย่างนี้ บอกเลยว่าอาจกำลังก้าวเข้าสู่ “วิกฤตวัยกลางคน (Midlife Crisis)” เป็นช่วงเวลาที่กราฟความสุขดิ่งลงต่ำสุด แต่วิกฤตินี้ไม่ใช่ทางตัน แต่เป็นสัญญาณเตือนว่าถึงเวลารีเซ็ตชีวิตใหม่ รีบอ่านบทความนี้ก่อนที่ทุกอย่างจะดำมืดไปกว่าเดิม
Midlife Crisis คืออะไร? ทำไมต้องมาเป็นตอนอายุ 35-55 ปี?
วิกฤตวัยกลางคน (Midlife Crisis) คือสภาวะทางอารมณ์ที่เกิดจากการประมวลผลชีวิตอย่างหนักในช่วงรอยต่อของวัย โดยทั่วไปมักจะเริ่มตั้งแต่อายุ 35- 55 ปี เหตุผลที่เกิดขึ้นในช่วงอายุนี้เพราะว่าคือจุดที่ความสดใสของวัยรุ่นเริ่มจางหายไป ถูกความจริงของชีวิตเข้ามาแทนที่ แต่จริงๆ นอกจากเรื่องวัยที่เปลี่ยนไปแล้ว วิกฤติวัยกลางคน ก็มีเหตุผลอื่นๆ ร่วมด้วย เช่น
- แรงกดดันจากโซเชียลมีเดียและสังคม : เริ่มเห็นความสำเร็จของเพื่อนรุ่นเดียวกันผ่านฟีดโซเชียลว่าชีวิตดี ชีวิตเติบโต หรือโดนกดดันจากสังคมว่าเมื่อไหร่จะมีบ้าน เมื่อไหร่จะมีรถ เมื่อไหร่จะแต่งงาน จนตั้งคำถามกับตัวเอง ว่า “เราทำอะไรอยู่?” หรือ “เรามาได้เท่านี้จริงๆ เหรอ”
- ร่างกายเปลี่ยนไปไม่เหมือนตอนวัยรุ่น : เป็นเรื่องปกติที่แก่ตัวลง ร่างกายก็เสื่อมลงตามกาลเวลา เริ่มปวดหลัง ปวดเอว ใบหน้าเริ่มมีริ้วรอย หรือฮอร์โมนที่เปลี่ยนแปลงไป ทุกอย่างดูหงุดหงิดไปหมด เริ่มรู้สึกไม่พอใจในตัวเองเหมือนเมื่อก่อน
- สูญเสียคนที่รักในชีวิต : การสูญเสียบุคคลในชีวิตโดยที่ไม่ได้เตรียมใจมาก่อน ทำให้บางคนไม่ทำใจยอมรับกับเหตุการณ์ไม่ได้ หรือเริ่มคิดว่าความตายก็อยู่ใกล้แค่เอื้อม
และปัจจัยเหล่านี้เอง ทำให้หลายคนแสดงพฤติกรรมแปลกๆ ออกมา จนบางครั้งคนรอบข้างหรือแม้แต่ตัวเองก็ยังตามไม่ทัน เช่น เกิดอาการหมดไฟในการทำงานจากที่ทำอยู่ดีๆ ก็อยากทิ้งไปเลย หรือโหยหาอดีต ที่กลับไปทำตัวเหมือนวัยรุ่นเพื่อพิสูจน์ว่ายังไม่แก่ หรือช้อปปิ้งบำบัด ที่ยอมจ่ายเงินก้อนโตซื้อของชิ้นใหญ่เพียงเพื่อกลบความอ้างว้างในใจชั่วคราว อาการเหล่านี้คือสัญญาณเตือนว่าใจกำลังต้องการการวางแผนรับมืออย่างเร่งด่วน ก่อนที่อารมณ์ชั่ววูบจะพาชีวิตและเงินพัง
แต่ทั้งนี้ ต้องแยกให้ออกด้วยว่าสิ่งที่ทำอยู่คือการเติมพลังหรือการวิ่งหนี เพราะการรำลึกความหลังหรือซื้อของรางวัลชีวิตไม่ใช่เรื่องผิด ถ้ามันสร้างความสุขโดยไม่เบียดเบียนอนาคต แต่ถ้าเมื่อไหร่ที่พฤติกรรมเหล่านั้นเริ่มสั่นคลอนเงินในกระเป๋า นั่นแหละครับคือสัญญาณอันตรายของจริง เพราะในวัยกลางคนความว้าวุ่นใจ มักจะมีค่าใช้จ่ายที่มองไม่เห็นพ่วงมาด้วยเสมอ และหลายครั้งมันคือจุดเริ่มต้นที่ทำให้วิกฤตวัยกลางคนทางใจลามไปกลายเป็นวิกฤตเงินโดยที่ไม่ทันได้รู้ตัว
ความนอยด์พาบัญชีพัง วิกฤตวัยกลางคนทางใจลามไปวิกฤตเงิน
เรื่องของใจก็ต้องใช้เวลาในการเยียวยา แต่เรื่องของเงินในกระเป๋า บางครั้งอาจจะรอให้มันหายเองไม่ได้ เพราะในช่วงที่ใจสับสน มักจะเผลอตัดสินใจทางการเงินแบบใช้อารมณ์นำเหตุผลเพื่อชดเชยความรู้สึกว่างเปล่า จนนำไปสู่กับดักอันตรายที่คุณอาจเผลอกระโดดลงไปเองเพียงเพราะอยากรีบจัดการความนอยด์จาก Midlife Crisis ให้จบไป โดยบทความนี้ FINSTREET จะยก 3 ตัวอย่าง เช่น
การลงทุนแบบวัดดวง
ความรู้สึกนอยด์ว่าเริ่มเก็บเงินช้าไปหรือเปล่า ทำให้หลายคนเริ่มลนลานและกล้าเสี่ยงในสิ่งที่ตั้งความหวังไปเองว่าจะรวยลัด เช่น เล่นแชร์ลูกโซ่ในคราบการลงทุน หรือการเทรดสินทรัพย์ตามกระแสที่ไม่มีความรู้เพียงพอจนสุดท้ายกลายเป็นเสียเงินก้อนที่จะเป็น เงินกษียณอายุ
การเป็น ATM ของครอบครัวจนเกินตัว
ในฐานะ Sandwich Generation ที่ต้องเป็นเดอะแบกทั้งลูกที่กำลังโต หรือและพ่อแม่ที่เริ่มเข้าสู่วัยผู้สูงอายุ หลายคนพยายามซัพพอร์ตทุกคนในระดับที่เกินกำลังตัวเอง เพราะอยากพิสูจน์ว่าฉันยังไหว หรืออยากลบความรู้สึกล้มเหลวในใจด้วยการเป็นผู้ให้ จนลืมดูว่าการเงินของตัวเองกำลังจะหมดลง
การทิ้งรายได้หลักเพื่อไปตามหาแพชชั่น
อาการเบื่องานขั้นสุด หลายๆ ครั้งก็นำพาไปสู่ความคิดที่ว่า “ลาออกไปเปิดร้านกาแฟ หรือทำฟาร์มผักดีกว่า” เป็นเจ้านายตัวเอง ได้ทำในสิ่งที่รัก และไม่กดดัน โดยไม่ได้คำนวณ Cash Flow หรือเงินสำรองฉุกเฉินให้ดีพอ ทำให้ธุรกิจในฝันกลายเป็นฝันร้ายที่ดึงเอาเงินเก็บเกษียณออกมาใช้ในเวลารวดเร็ว
Case Study : 3 เหตุการณ์ Midlife Crisis ในชีวิตจริง
เพื่อให้เห็นภาพชัดเจนขึ้น ลองมาดู สถานการณ์ที่รวบรวมมาจากเรื่องจริง ของคนวัยทำงานที่เคยเกือบเสียศูนย์ในช่วง Midlife Crisis แต่กลับมาดึงสติจัดการชีวิตใหม่ได้ด้วยวิธีที่ทำได้จริงๆ
เคสที่ 1 : คุณ A กู้คืนตัวตนด้วยของเล่นชิ้นใหญ่
- วิกฤตวัยกลางคนที่เจอ : ทำงานหนักจนรู้สึกว่าชีวิตน่าเบื่อและไร้ตัวตน เขาเกือบตัดสินใจกู้เงินซื้อรถสปอร์ตราคาหลายล้านเพื่อประชดความแก่และอยากรู้สึกเท่เหมือนวัยรุ่น ทั้งที่เงินก้อนนั้นควรเป็นทุนการศึกษาลูกในอนาคต
- ทางออกที่ทำจริง : เขาเลือกเช่าขับ เฉพาะวันที่อยากพักผ่อนจริงๆ แทนการซื้อขาดครับ วิธีนี้ทำให้เขาได้เติมเต็มความฝันโดยไม่ต้องแบกหนี้ก้อนโต และพบว่าสิ่งที่เขาต้องการจริงๆ คือ “อิสระชั่วคราว” ไม่ใช่วัตถุราคาแพงที่เป็นภาระระยะยาว
เคสที่ 2 : คุณ B ช้อปปิ้งบำบัดความนอยด์จากโซเชียล
- วิกฤตวัยกลางคนที่เจอ : เห็นเพื่อนในโซเชียลดูสำเร็จกันหมด เลยนอยด์ว่าตัวเองล้มเหลว จึงพยายามซื้อของแบรนด์เนมมาถมความมั่นใจให้ตัวเองดูดีในสายตาคนอื่น จนเงินออมนิ่งสนิทมาหลายปีเพราะใช้เงินแก้ปัญหาสุขภาพใจ
- ทางออกที่ทำจริง : เธอเริ่มใช้กฎ “72 Hours Rule” หน่วงเวลาจ่ายเงินก้อนใหญ่ไว้ 3 วันเพื่อดึงสติ และพบว่าความภูมิใจที่แท้จริงไม่ได้มาจากของแบรนด์เนม แต่มาจากตัวเลขในบัญชีออมเงินที่เพิ่มขึ้น ซึ่งช่วยให้เธออุ่นใจเรื่องเกษียณอายุได้มากกว่าหลายเท่า
เคสที่ 3 : คุณ C เดอะแบกที่อยากรวยทางลัด เพราะความล้า
- วิกฤตวัยกลางคนที่เจอ : แบกทั้งลูกและพ่อแม่ที่เริ่มป่วยจนเหนื่อยล้า (Sandwich Generation) อยากหลุดพ้นจากภาระนี้เร็วๆ เลยเกือบเอาเงินก้อนสุดท้ายไปลงกับแชร์ลูกโซ่ในคราบการลงทุน เพราะหวังปาฏิหาริย์ว่าจะรวยลัดจนเลิกทำงานได้
- ทางออกที่ทำจริง : เขาหยุดเสี่ยงดวง แล้วกลับมาอุดรูรั่วด้วยการจัดระเบียบสวัสดิการและประกันที่ตรงจุดแทน เพื่อให้แน่ใจว่าถ้ามีใครป่วย ครอบครัวจะไม่ล้มละลาย ความสงบใจที่ได้มาช่วยลดความอยากรวยทางลัดที่อันตรายลงไปได้มหาศาล
หมายเหตุ : ใช้แหล่งอ้างอิงสถานการณที่รวบรวมจากกรณีศึกษาจริงในรายการ The Money Case by The Money Coach และบทความวิเคราะห์พฤติกรรมการเงินวัยกลางคนจาก SET Invest Now
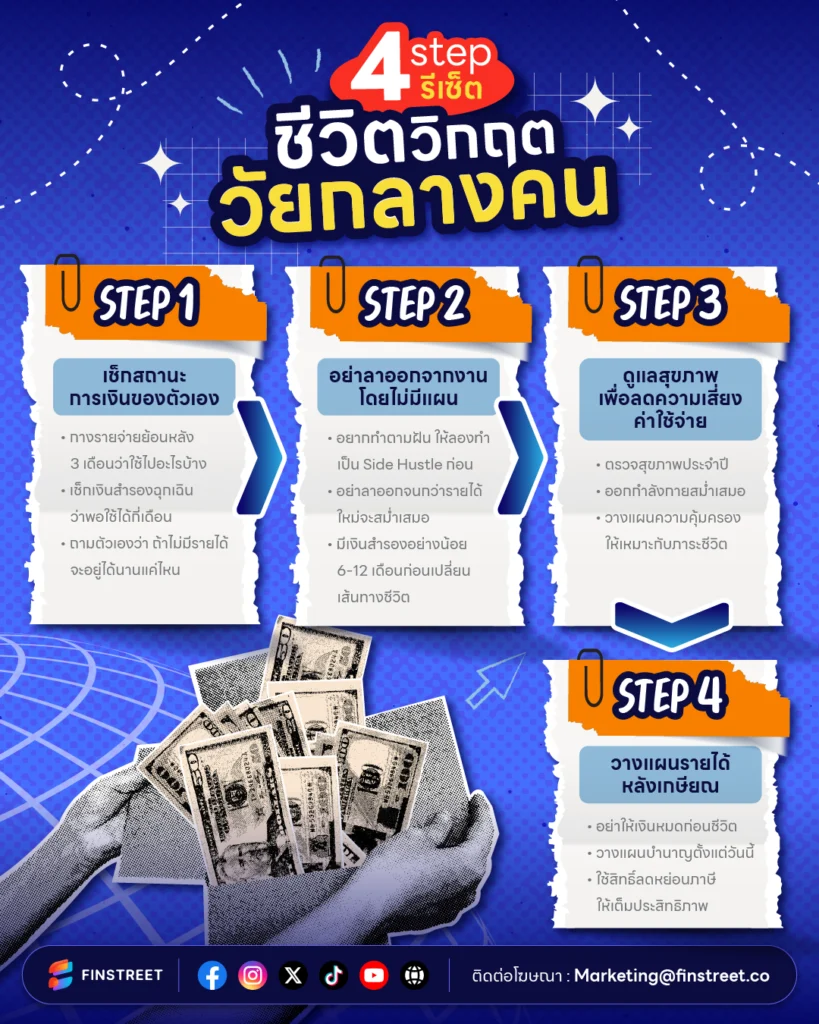
4 Step แก้เกม Midlife Crisis ให้วัยกลางคนก่อนทุกอย่างพัง
ถ้าคุณเป็นคนหนึ่งที่รู้สึกว่าตัวเองกำลังหลงทางในเขาวงกตวัยกลางคน อย่าเพิ่งตื่นตระหนกไป เพราะ FINSTREET จะช่วยดึงสติให้คุณแก้เกวิกฤตวัยกลางคนก่อนที่ทุกอย่างจะพัง
เช็กสถานะการเงินในปัจจุบันเพื่อกลับมาอยู่กับความจริง
เลิกใช้ความรู้สึกนำหน้าการใช้เงิน เพราะวัยกลางคนมักจะตกหลุมพรางความนอยด์จนเผลอใช้เงินประชดชีวติ หรือมั่นใจจนกล้าสร้างหนี้ก้อนใหม่โดนไม่เช็กสายป่านการเงินของตัวเอง วิธีที่แก้ที่ดีที่สุดคือต้องเรียกสติด้วยตัวเลข เช่น กางรายจ่าย 3 เดือนย้อนหลังว่าหมดเงินไปกับการช้อปปิ้งบำบัดเท่าไหร่ และทรัพย์สินที่มีอยู่จะประคองคุณให้อยู่ได้นานแค่ไหนหากพรุ่งนี้โดนไล่ออกจากงาน หรือเงินหมด การเปลี่ยนความกังวลให้กลายเป็นแผนงานที่ชัดเจนจะช่วยให้มองเห็นทางออกได้ดีกว่าการนั่งเดาเอาเอง
แยก Passion ออกจาก Income เพื่อจะได้ไม่ทุบหม้อข้าวตัวเอง
ถ้าวิกฤตวัยกลางคนทำให้คุณอยากลาออกไปทำตามฝัน ให้ใช้กฎ “Side Hustle First” คือลองทำสิ่งที่ชอบเป็นงานเสริมในวันหยุดก่อน เพื่อทดสอบว่าคุณชอบมันจริงๆ หรือแค่อยากหนีจากความล้าในงานหลัก และที่สำคัญคือห้ามตัดท่อน้ำเลี้ยงหลักจนกว่าท่อน้ำใหม่จะไหลสม่ำเสมอ และมีเงินสำรองฉุกเฉินครอบคลุมค่าใช้จ่ายอย่างน้อย 6-12 เดือน เพื่อไม่ให้ความฝันกลายเป็นฝันร้ายทางการเงิน
ลงทุนในสุขภาพ คือรักษาเครื่องจักรผลิตเงินที่แพงที่สุด
ในวัยที่อะไหล่ร่างกายเริ่มเสื่อมสภาพ การอุดรูรั่วทางการเงินที่ฉลาดที่สุดคือการไม่ป่วย การเจียดเงินและเวลาไปตรวจสุขภาพประจำปี ออกกำลังกาย และเลือกกินอาหารที่ดี คือการลงทุนที่ให้ผลตอบแทน สูงที่สุด เพราะหากเครื่องจักรตัวนี้พัง แผนการเงินทุกอย่างที่คุณวางมาก็แทบจะไร้ความหมาย การมีความคุ้มครองที่ครอบคลุมจึงช่วยให้คุณก้าวเดินไปข้างหน้าได้อย่างมั่นใจโดยไม่ต้องพะวงหลัง
วางแผนเกษียณในโค้งสุดท้าย สร้างบำนาญที่การันตีได้
การเลือกเครื่องมืออย่างประกันบำนาญ จึงเป็นจิ๊กซอว์ชิ้นสุดท้ายที่ตอบโจทย์ที่สุด เพราะนอกจากจะช่วยปิดความเสี่ยงเรื่องเงินหมดก่อนตายด้วยรายได้ที่แน่นอนหลังเกษียณแล้ว ยังเป็นตัวช่วยบริหารภาษีชั้นดีที่ลดหย่อนได้สูงสุดถึง 300,000 บาท (หากคุณยังไม่มีประกันชีวิตแบบอื่น) ช่วยให้คุณวางใจเรื่องอนาคตและกลับมาใช้ชีวิตในปัจจุบันได้อย่างเต็มที่อีกด้วย
- พรูสุขสำราญ : ประกันบำนาญที่มีเบี้ยประกันคงที่ตลอดระยะเวลาจ่ายเบี้ยประกันภัย ซึ่งจ่ายสบาย ๆ จนถึงอายุ 60 ปี ทั้งแบบรายปีหรือรายเดือน พร้อมให้ความคุ้มครองก่อนถึงอายุ 60 ปีไม่น้อยไปกว่า 200% ของทุนประกันภัย และเมื่อเข้าสู่วัยเกษียณ คุณจะได้รับเงินคืนทุกปี ปีละ 15% จนถึงอายุ 85 ปี
- AIA Annuity Fix : ประกันบำนาญที่คุ้มครองชีวิตระหว่างช่วงชำระเบี้ยประกันจนถึงอายุ 60 ปี รับเงินคืนไม่ต่ำกว่า 105% ของเบี้ยประกัน และยังให้เงินบำนาญปีละ 6.25% สำหรับช่วงหลังการจ่ายเบี้ยประกัน และยังการันตีในช่วง 15 ปีแรกของการจ่ายบำนาญ หากเสียชีวิตจะได้เงินส่วนการันตีที่เหลือในครั้งเดียวอีกด้วย
- มาย บำนาญ พลัส อลิอันซ์ อยุธยา : ประกันบำนาญที่ให้คุณเกษียณได้แบบมั่นใจ พึ่งตัวเองได้ มีเงินใช้ทุกปี สามารถรับเงินบำนาญตั้งแต่อายุ 55 ปี ถึงอายุ 85 ปี จำนวนละ 10% ของจำนวนเงินเอาประกันภัยทุกปี และมีโอกาสรับเพิ่มเงินบำนาญเพิ่มเติมปีละ 10% ของจำนวนเงินเอาประกันภัยเพิ่มพิเศษสะสม
- FWD Smart E-Retire 85/60 : ประกันบำนาญที่ทำเหมาะกับการวางแผนเกษียณที่เริ่มได้ง่ายสำหรับคนทุก GEN รับบำนาญทุกปีที่ 20% ของทุนประกันภัย เริ่มทำประกันเมื่อไหร่ก็ได้ ชำระเบี้ยฯ ถึงอายุ 60 ปี นอกจากการชำระเบี้ยประกันแบบรายปีแล้ว ยังสามารถเลือกชำระเบี้ยประกันแบบรายเดือนได้เพื่อเพิ่ม ความยืดหยุ่น ไม่ต้องชำระเบี้ยฯ ก้อนใหญ่ครั้งเดียว
Midlife Crisis คือจังหวะรีเซ็ตเพื่อครึ่งหลังที่ปังกว่าเดิม
อย่าปล่อยให้ความนอยด์พรากความภูมิใจในตัวเองไป วิกฤตวัยกลางคนเป็นแค่สัญญาณเตือนให้คุณหันมารักตัวเองในเวอร์ชันที่ฉลาดขึ้น ทั้งการใช้ชีวิตและการใช้เงิน เพราะถ้าคุณจัดการใจได้นิ่ง และวางแผนสตางค์ได้แน่น ชีวิตช่วงครึ่งหลังนี่แหละจะเป็นช่วงเวลาที่คุณได้ใช้ชีวิตอย่างแท้จริงแบบไม่ต้องกังวลเรื่องข้างหลังอีกต่อไป
ขอบคุณข้อมูลจาก : BeDee, The101World, Creative Thailand, SET, The Money Case by The Money Coach