การก้าวเข้าสู่บทบาท “คุณพ่อคุณแม่” เป็นช่วงเวลาที่น่าตื่นเต้นที่สุดในชีวิต แต่ก็ปฏิเสธไม่ได้เลยว่าความตื่นเต้นนี้มาพร้อมกับค่าใช้จ่ายก้อนแรกและค่าใช้จ่ายต่อเนื่องที่ยาวนานที่สุดตลอดการอุ้มท้องคือ “ค่าฝากครรภ์” บทความนี้จะช่วยให้คุณมองเห็นภาพรวมที่ชัดเจนขึ้น ตั้งแต่การเตรียมงบประมาณก้อนแรก ไปจนถึงการสำรวจทางเลือกที่คุ้มค่าที่สุดจากโรงพยาบาลชื่อดังและสิทธิสวัสดิการที่คุณอาจมองข้าม เพื่อให้ทุกก้าวตลอด 9 เดือนนี้เป็นการเริ่มต้นที่ราบรื่นและมั่นคงที่สุดสำหรับครอบครัว
ทำความเข้าใจ ค่าฝากครรภ์” ทำไมถึงสำคัญและต้องวางแผน?
การฝากครรภ์ (Prenatal Care) คือการลงทุนด้านสุขภาพที่คุ้มค่าที่สุดสำหรับลูกน้อย หลายคนอาจมองว่าเป็นเพียงการไปหาหมอตามนัด แต่ในทางการแพทย์แล้วคือการป้องกันความเสี่ยงที่ดีที่สุด เพราะการตรวจพบภาวะผิดปกติเพียงเล็กน้อยตั้งแต่เนิ่นๆ จะช่วยลดค่าใช้จ่ายมหาศาลที่อาจเกิดขึ้นจากการรักษาพยาบาลฉุกเฉินในอนาคตได้ โดยค่าฝากครรภ์จะประกอบไปด้วยค่าใช้จ่ายสำคัญ คือ
- ค่าธรรมเนียมแพทย์ผู้เชี่ยวชาญ : ค่าวิชาชีพของสูตินรีเวชที่ดูแลตรวจครรภ์และให้คำปรึกษาตลอด 9 เดือน
- ค่าบริการสถานพยาบาล : ค่าบริการทั่วไปของโรงพยาบาลในแต่ละครั้งที่เข้ารับการตรวจ
- ค่าตรวจวิเคราะห์ทางห้องปฏิบัติการ (Lab) : การเจาะเลือด ตรวจปัสสาวะ เพื่อคัดกรองโรคทางพันธุกรรมและภาวะผิดปกติต่างๆ
- ค่าเวชภัณฑ์และวิตามินบำรุงครรภ์ : ยาบำรุงที่จำเป็นต่อการพัฒนาการของทารกและสุขภาพของคุณแม่ในแต่ละไตรมาส
- ค่าเฝ้าติดตามพัฒนาการ : การอัลตราซาวด์และการตรวจร่างกายเพื่อเช็กความสมบูรณ์ของทารกอย่างเป็นระบบ
การเตรียมงบประมาณสำหรับส่วนนี้จึงไม่ใช่แค่การจ่ายเงินซื้อบริการ แต่คือการเฝ้าระวังภาวะแทรกซ้อน เช่น ภาวะเบาหวานขณะตั้งครรภ์ ภาวะครรภ์เป็นพิษ หรือความดันโลหิตสูง ซึ่งหากควบคุมไม่ได้ตั้งแต่วันแรกๆ ก็จะส่งผลกระทบต่อพัฒนาการของลูกในระยะยาวได้ ดังนั้น ค่าฝากครรภ์จึงสำคัญมากๆ
ค่าฝากครรภ์ต้องจ่ายเรื่องอะไรบ้าง แล้วต้องจ่ายตอนไหน
เมื่อรู้แล้วว่าค่าฝากครรภ์ประกอบด้วยอะไรบ้าง สิ่งสำคัญต่อมาคือการเข้าใจ “จังหวะ” ของการจ่ายเงินเพราะในแต่ละไตรมาสรายการที่คุณต้องจ่ายจะไม่เท่ากัน การเตรียมความพร้อมว่าค่าฝากครรภ์มีค่าใช้จ่ายเรื่องอะไร และต้องจ่ายตอนไหน จะช่วยให้คุณจัดสรรเงินสำรองในแต่ละช่วงได้อย่างแม่นยำ ดังนี้
- ค่าธรรมเนียมแพทย์และบริการสถานพยาบาล : นี่คือรายจ่ายที่เกิดขึ้นใน ทุกการนัดหมาย ราคาจะค่อนข้างคงที่ตามนโยบายของแต่ละโรงพยาบาล คุณแม่สามารถคำนวณคร่าวๆ ได้จากจำนวนครั้งที่คุณหมอนัด (โดยปกติจะประมาณ 10-12 ครั้งตลอดการตั้งครรภ์)
- ค่าตรวจห้องปฏิบัติการ (Lab Tests) : มักจะเป็นรายจ่ายก้อนใหญ่ในไตรมาสแรก เนื่องจากต้องมีการเจาะเลือดชุดใหญ่เพื่อคัดกรองโรคติดต่อและโรคทางพันธุกรรม รวมถึงค่าตรวจปัสสาวะเพื่อเช็กระดับน้ำตาลและโปรตีนซึ่งจะมีค่าใช้จ่ายเล็กน้อยในทุกนัด
- ค่าอัลตราซาวด์ (Ultrasound) : รายจ่ายส่วนนี้จะจ่ายตามรอบสำคัญ โดยทั่วไปจะจ่ายหนักๆ ประมาณ 2-3 ครั้ง คือช่วงยืนยันการตั้งครรภ์ ช่วงตรวจความสมบูรณ์ของอวัยวะ (Anatomy Scan) ในสัปดาห์ที่ 20 และช่วงประเมินน้ำหนักทารกก่อนคลอด
- ค่าวิตามินและเวชภัณฑ์บำรุงครรภ์ : เป็นรายจ่ายแบบทยอยจ่ายรายเดือน โดยค่าใช้จ่ายจะเป็นตามชนิดของยาที่คุณหมอสั่งจ่ายตามความเหมาะสมในแต่ละช่วง เช่น โฟลิก (Folic Acid), แคลเซียม (Calcium Carbonate), ธาตุเหล็ก (Ferrous) และน้ำมันปลา (DHA)
- ค่าตรวจพิเศษเพิ่มเติม (Optional) : เป็นงบประมาณที่คุณแม่ต้องเตรียมสำรองแยกไว้ หากต้องการความมั่นใจเพิ่มขึ้น เช่น การตรวจ NIPT เพื่อคัดกรองดาวน์ซินโดรม หรือการตรวจภาวะเบาหวานด้วยการดื่มน้ำตาล (GCT) หรือค่าวัคซีน เช่น วัคซีนไข้หวัดใหญ่ และวัคซีนบาดทะยัก-คอตีบ-ไอกรน ซึ่งจำเป็นต่อการสร้างภูมิคุ้มกันให้ลูกหลังคลอด
Tip : วางแผนค่าฝากครรภ์ ค่าคลอดให้เบาขึ้น ที่คุณแม่หลายคนอาจไม่รู้
ในปัจจุบัน ประกันสุขภาพบางประเภทมีความคุ้มครองค่าฝากครรภ์และค่าคลอดบุตรรวมอยู่ด้วย ซึ่งช่วยแบ่งเบาค่าใช้จ่ายก้อนใหญ่ในช่วงตั้งครรภ์ได้ อย่างไรก็ตาม ความคุ้มครองลักษณะนี้มักมีระยะเวลารอคอยก่อนเริ่มคุ้มครองกำกับไว้เสมอ ลองมาดูตัวประกันสุขภาพที่น่าสนใจกันได้เลย
- ประกันสุขภาพเมืองไทยประกันชีวิต Elite Health Plus หรือ D Health Plus สัญญาเพิ่มเติม Maternity Plus มีระยะเวลารอคอย 280 วัน* (อ่านรายละเอียดเพิ่มเติมได้ที่ > https://www.muangthai-agent.com/product/318094/maternity-plus)
- ประกันสุขภาพ Hi5 Maternity แผนประกันคลอดบุตรและตั้งครรภ์ มีระยะเวลารอคอย 10 เดือน* (อ่านรายละเอียดเพิ่มเติมได้ที่ > https://www.lumahealth.com/th/health-insurance/maternity/)
- ประกันสุขภาพ อลิอันซ์ อยุธยา My First Class @BDMS แผนบียอนด์ แพลทินัม มีระยะเวลารอคอย 10 เดือน* (อ่านรายละเอียดเพิ่มเติมได้ที่ https://life.azay.co.th/th_TH/campaign/my-firstclass-bdms.html)
- ประกันสุขภาพ กรุงไทยแอกซ่า iHealthy – Platinum 100 ล้าน มีระยะเวลารอคอย 12 เดือน* (อ่านรายละเอียดเพิ่มเติมได้ที่ > https://www.krungthai-axa.co.th/products/health-insurance-and-hospital-income/ihealthy-ultra)
ค่าฝากครรภ์ แพงไหม โรงพยาบาลรัฐ หรือเอกชน ดีกว่ากัน?
นี่คือส่วนที่สำคัญที่สุดในการวางแผนงบประมาณที่คุณพ่อคุณแม่ต้องตัดสินใจ ซึ่งความจริงแล้วคำว่า “ดีกว่า” อาจไม่ได้ขึ้นอยู่กับราคาเพียงอย่างเดียว แต่ยังรวมถึงความสะดวก ระยะเวลา และไลฟ์สไตล์ของแต่ละครอบครัวด้วย เพื่อให้เห็นภาพชัดเจนขึ้น บทความนี้จึงได้รวบรวมข้อมูลโดยประมาณ จากสถานพยาบาลชั้นนำที่มีมาตรฐานในแต่ละกลุ่มมาให้ใช้เปรียบเทียบกันดังนี้
ค่าฝากครรภ์ โรงพยาบาลรัฐ ราคาเท่าไหร่?
โรงพยาบาลรัฐคือทางเลือกที่มั่นคงที่สุดสำหรับครอบครัวที่ต้องการคุมงบประมาณ โดยเฉพาะหากคุณแม่มีชื่อในสิทธิบัตรทอง หรือประกันสังคมกับโรงพยาบาลนั้นๆ อยู่แล้ว การฝากครรภ์ในเวลาทำการเกือบทั้งหมดจะไม่มีค่าใช้จ่าย หรือจ่ายเพียงส่วนต่างเล็กน้อย (เช่น ค่ายานอกบัญชี) และสำหรับคุณแม่วัยทำงานที่ไม่สะดวกมาโรงพยาบาลในวันธรรมดา ปัจจุบันเองก็มีทางเลือกยอดฮิตอย่าง “คลินิกพิเศษนอกเวลา” (Premium Clinic) ซึ่งเป็นจุดกึ่งกลางที่ตอบโจทย์มาก เพราะคุณแม่จะได้รับความสะดวกเหมือนเอกชน (นัดหมอได้ หรือตรวจหลังเลิกงานหรือเสาร์-อาทิตย์ได้) ในขณะที่ราคาเบากว่าเอกชน
- โรงพยาบาลศิริราช (คลินิกพิเศษนอกเวลา) : เป็นตัวเลือกอันดับต้นๆ เพราะรวมอาจารย์หมอระดับประเทศไว้มากมาย แม้จะต้องจ่ายค่าธรรมเนียมแพทย์และค่าบริการเพิ่มเอง (เบิกไม่ได้ทั้งหมดเหมือนในเวลา) แต่ราคาก็ยังอยู่ในเกณฑ์ที่คุ้มค่า โดยงบเบ็ดเสร็จตลอดการตั้งครรภ์จะอยู่ที่ประมาณ 15,000 – 18,000 บาท
- โรงพยาบาลจุฬาลงกรณ์ สภากาชาดไทย : ขึ้นชื่อเรื่องความพร้อมของเครื่องมือและระบบการจัดการที่ทันสมัย คลินิกพิเศษนอกเวลามีค่าธรรมเนียมใกล้เคียงกัน โดยงบประมาณรวมตลอดการฝากครรภ์จะอยู่ที่ประมาณ 15,000 – 20,000 บาท
- โรงพยาบาลรามาธิบดี (ศูนย์การแพทย์สมเด็จพระเทพรัตน์) : ให้บริการในรูปแบบพรีเมียม นัดหมายสะดวกและรวดเร็วมาก งบรวม ตลอดการฝากครรภ์ จะอยู่ที่ประมาณ 20,000 – 25,000 บาท (สามารถใช้สิทธิเบิกจ่ายข้าราชการได้ตามระเบียบ หรือใช้สิทธิประกันสังคม/บัตรทองได้เฉพาะบางรายการ)
ค่าฝากครรภ์ โรงพยาบาลเอกชน ราคาเท่าไหร่?
ตอบโจทย์คุณแม่ยุคใหม่ที่เน้นความคล่องตัว นัดหมายง่าย และต้องการการดูแลอย่างใกล้ชิด โดยส่วนใหญ่โรงพยาบาลเอกชนจะมาในรูปแบบ “แพ็กเกจเหมาจ่าย” ซึ่งช่วยให้ควบคุมงบประมาณได้นิ่งกว่า เพราะมักจะครอบคลุมค่าธรรมเนียมแพทย์และค่าตรวจพื้นฐานไว้เกือบหมดแล้ว
- โรงพยาบาลวิภาวดี (ระดับทั่วไป) : เป็นตัวเลือกที่คุ้มค่ามากสำหรับกลุ่มเอกชน แพ็กเกจฝากครรภ์เริ่มต้นที่ประมาณ 19,900-22,000 บาท ครอบคลุมการตรวจตามนัด 10 ครั้ง และการทำอัลตราซาวด์ 2 มิติ ถือเป็นราคาที่เข้าถึงง่ายและบริการรวดเร็ว
- โรงพยาบาลกรุงเทพ (ระดับมาตรฐานสูง) : เน้นความพรีเมียมและเทคโนโลยีทางการแพทย์ที่ทันสมัย แพ็กเกจฝากครรภ์เฉลี่ยจะเริ่มที่ 35,000-45,000 บาท ซึ่งมักจะรวมค่าอัลตราซาวด์ที่ถี่ขึ้นในแต่ละไตรมาส พร้อมสิทธิพิเศษและบริการที่สะดวกสบายยิ่งขึ้น
- โรงพยาบาลสมิติเวช สุขุมวิท (ระดับพรีเมียมลักชูรี) : สำหรับคุณแม่ที่ต้องการความสะดวกสบายสูงสุดและนวัตกรรมการดูแลระดับสากล แพ็กเกจฝากครรภ์จะอยู่ที่ประมาณ 45,000 – 65,000 บาทขึ้นไป ครอบคลุมการตรวจคัดกรองที่ละเอียด มีพยาบาลส่วนตัวดูแลให้คำปรึกษาตลอดช่วงการฝากครรภ์
หมายเหตุ : ราคาที่ระบุอาจมีการเปลี่ยนแปลงได้ตามนโยบายของแต่ละสถานพยาบาล รายการตรวจพิเศษเพิ่มเติมที่แพทย์แนะนำ หรือสภาวะสุขภาพเฉพาะบุคคลของคุณแม่ แนะนำให้ตรวจสอบรายละเอียดแพ็กเกจและราคาปัจจุบันกับทางโรงพยาบาลอีกครั้งก่อนเข้ารับบริการ
เป็นผู้ประกันตน ค่าฝากครรภ์ ค่าคลอด เงินสงเคราะห์บุตร เบิกประกันสังคมได้ไหม
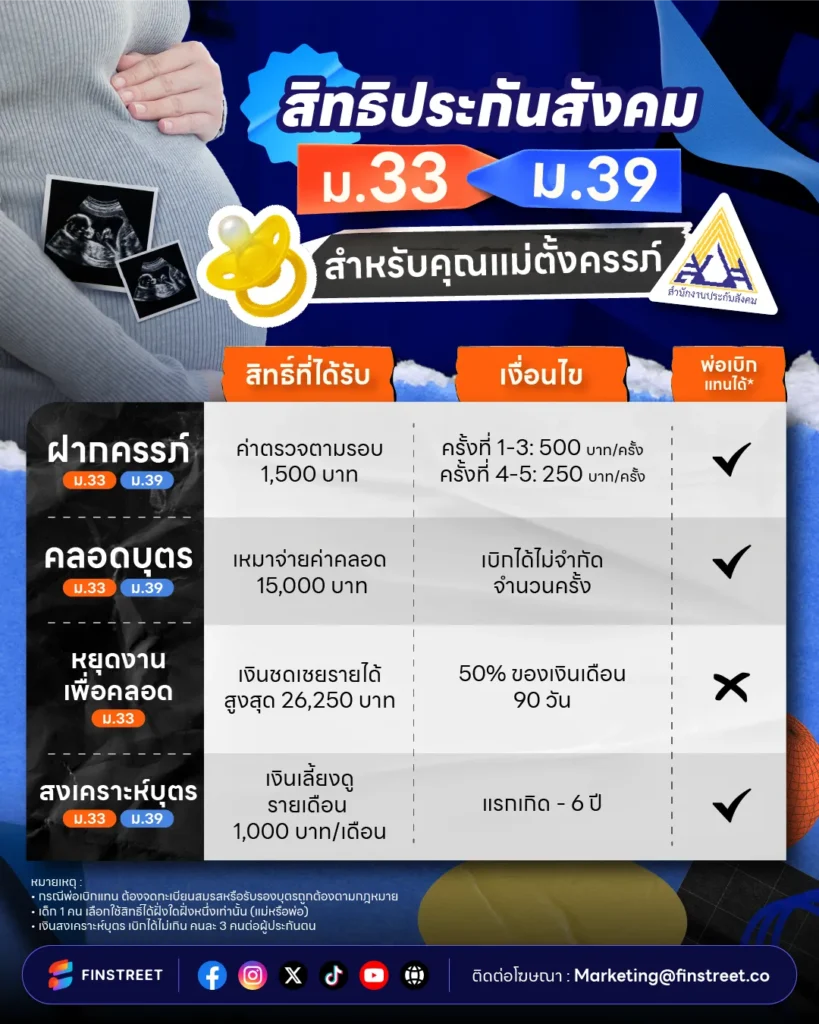
สำหรับคุณแม่วัยทำงานที่ส่งเงินสมทบทุกเดือนในฐานะ “ผู้ประกันตนตามมาตรา 33 หรือมาตรา 39” อย่าเพิ่งมองข้ามสิทธิประโยชน์ที่คุณสะสมมา เพราะในวันที่คุณกำลังจะเริ่มต้นสร้างครอบครัว ประกันสังคม ถือเป็นกองทุนสวัสดิการหลักที่เข้ามาช่วยรองรับค่าใช้จ่ายตั้งแต่วันที่ฝากครรภ์ไปจนถึงวันที่ลูกลืมตาดูโลก แม้ว่าเงินที่ได้รับคืนมาอาจไม่ได้ครอบคลุมค่าใช้จ่ายทั้งหมดในโรงพยาบาลเอกชนพรีเมียม แต่หากคุณรู้จักวิธีใช้สิทธิ์ให้คุ้มค่า เงินส่วนนี้ก็สามารถช่วยแบ่งเบาภาระค่าตรวจ Lab หรือค่ายาบำรุงในแต่ละนัดได้ดีทีเดียว โดยสิทธิประกันสังคมที่สามารถใช้ได้ คือ
- สิทธิกรณีฝากครรภ์ (เบิกตามรอบ) : สามารถนำใบเสร็จและใบรับรองแพทย์มาเบิกคืนได้รวม 1,500 บาท โดยแบ่งจ่ายเป็น 5 รอบตามช่วงอายุครรภ์ (ครั้งที่ 1-3 ครั้งละ 500 บาท, ครั้งที่ 4-5 ครั้งละ 250 บาท) ซึ่งสิทธินี้หากคุณแม่ไม่มีประกันสังคม คุณพ่อที่อยู่ในระบบประกันสังคมก็สามารถใช้สิทธิ์ของตัวเองเบิกแทนให้ได้เช่นกัน
- สิทธิกรณีคลอดบุตร (เงินก้อนเหมาจ่ายและเงินชดเชยการหยุดงาน) เมื่อถึงเวลาคลอด คุณแม่จะได้รับเงินสนับสนุน 2 ต่อ คือ
- ค่าคลอดบุตรเหมาจ่าย รับเงินสดก้อนเดียว 15,000 บาท (เบิกได้ไม่จำกัดจำนวนครั้ง) หากคุณแม่ไม่มีสิทธิประกันสังคม คุณพ่อที่เป็นผู้ประกันตนก็ใช้สิทธิเบิกเงินนี้แทนได้
- เงินสงเคราะห์การหยุดงานเพื่อการคลอดบุตร : รับเงินชดเชย 50% ของค่าจ้างเฉลี่ยเป็นเวลา 90 วัน ซึ่งปี 2569 นี้มีการปรับเพดานเงินเดือนใหม่ ทำให้คุณแม่มีสิทธิรับเงินก้อนสูงสุดถึง 26,250 บาท ซึ่งกรณีนี้เบิกได้เฉพาะมาตรา 33 เท่านั้น
- สิทธิกรณีสงเคราะห์บุตร (เงินช่วยเหลือรายเดือน) สิทธิ์นี้จะเริ่มหลังจากลูกคลอดแล้ว โดยจะได้รับเงินช่วยเหลือต่อเนื่องเดือนละ 1,000 บาท ต่อลูก 1 คน (เบิกได้คราวละไม่เกิน 3 คน) ตั้งแต่แรกเกิดจนถึงอายุ 6 ปีบริบูรณ์ ซึ่งเป็นตัวช่วยที่ดีสำหรับค่าของใช้จำเป็นในทุกๆ เดือน สิทธิ์นี้ไม่จำเป็นต้องเป็นคุณแม่เบิกเสมอไป หากคุณแม่ลาออกมาดูแลลูกเต็มตัว หรือไม่ได้เป็นผู้ประกันตน คุณพ่อสามารถใช้สิทธิ์เบิกแทนได้เลย โดยได้เงินรวมตลอด 6 ปีสูงถึง 72,000 บาทต่อคน
หมายเหตุ :
สำหรับการใช้สิทธิของคุณพ่อหรือการเบิกแทนกันนั้น มีหลักการง่ายๆ คือต้องจดทะเบียนสมรสหรือจดทะเบียนรับรองบุตรตามกฎหมาย และต้องเลือกใช้สิทธิของฝั่งใดฝั่งหนึ่งเท่านั้น ไม่สามารถเบิกซ้ำซ้อนกันในเด็กคนเดียวได้ ซึ่งการเบิกแทนนี้จะมีประโยชน์มากในกรณีที่คุณแม่ไม่ได้เป็นผู้ประกันตนแล้ว หรือในกรณีที่สิทธิ์เต็ม เช่น เงินสงเคราะห์บุตรที่จำกัดโควต้าแค่คนละ 3 คน หากคุณแม่ใช้สิทธิ์ครบแล้ว คุณพ่อก็สามารถใช้สิทธิ์ของตัวเองมาเบิกให้ลูกคนถัดไปแทนได้
วางแผนไว้ก่อน! “ประกันสุขภาพเด็ก” เรื่องสำคัญที่ต้องคิดต่อจากค่าฝากครรภ์
หลังจากวางแผนค่าใช้จ่ายตั้งแต่วันเริ่มฝากครรภ์ไปจนถึงวันคลอดเรียบร้อยแล้ว ยังมีค่าใช้จ่ายอีกก้อนหนึ่งที่หลายครอบครัวมักประเมินต่ำไป นั่นคือ ค่ารักษาพยาบาลของลูกในช่วง 1 ปีแรกหลังคลอด โดยเหตุผลที่คุณพ่อคุณแม่จำนวนมากเริ่มหาข้อมูลเรื่องประกันสุขภาพเด็กตั้งแต่ยังไม่คลอด ไม่ใช่เพราะรีบซื้อ แต่เพราะเมื่อถึงเวลาจริง หลังคลอดแล้วแทบไม่มีเวลานั่งเปรียบเทียบแผนอย่างละเอียด ทั้งการพักฟื้น การดูแลลูก และการปรับตัวของทั้งครอบครัว ยิ่งไปกว่านั้น ประกันสุขภาพเด็กส่วนใหญ่จะเปิดให้สมัครได้ตั้งแต่อายุประมาณ 15-30 วันหลังเกิด ซึ่งเป็นช่วงเวลาสั้นมาก การเตรียมความเข้าใจไว้ล่วงหน้าจึงช่วยให้การตัดสินใจเป็นไปอย่างรอบคอบ ไม่เร่งรีบ และไม่หลุดจากแผนการเงินที่วางไว้ และนี่คือเหตุผลว่าทำไมการศึกษาประกันสุขภาพเด็กไว้ล่วงหน้าจึงช่วยครอบครัวได้จริง
- รู้ล่วงหน้าว่าต้องกันงบเท่าไหร่ : เบี้ยประกันเด็กในช่วงขวบปีแรกมักอยู่ในระดับสูงกว่าช่วงอายุอื่น เพราะเป็นวัยที่เจ็บป่วยง่าย การรู้ตัวเลขคร่าวๆ ล่วงหน้าจะช่วยให้คุณจัดสรรเงินจาก “กองทุนเจ้าตัวเล็ก” ได้ตรงจุด ไม่กระทบงบจำเป็นส่วนอื่นของครอบครัว
- ลดความเสี่ยงจากโรคยอดฮิตในวัยทารกหรือเด็กแรกเกิดยังมีภูมิคุ้มกันต่ำ โรคอย่าง RSV ปอดอักเสบ หรือไข้หวัดใหญ่ อาจทำให้ต้องนอนโรงพยาบาลได้โดยไม่ทันตั้งตัว ค่ารักษาในโรงพยาบาลเอกชนบางกรณีอาจสูงกว่าที่หลายครอบครัวคาดไว้ การมีประกันช่วยเปลี่ยนค่าใช้จ่ายที่ไม่แน่นอน ให้กลายเป็นต้นทุนที่ควบคุมได้
- สมัครในช่วงที่ประวัติสุขภาพยังสะอาด : การทำประกันตั้งแต่ลูกถึงเกณฑ์อายุ (ประมาณ 15-30 วัน) ในขณะที่ยังไม่มีประวัติเจ็บป่วยหรือเข้ารักษาในโรงพยาบาล จะช่วยให้ได้รับความคุ้มครองที่ครบถ้วนกว่า และลดความเสี่ยงเรื่องข้อยกเว้นในอนาคต
อ่านถึงตรงนี้ ไม่ได้บอกว่าประกันสุขภาพเด็กไม่ใช่สิ่งที่ทุกครอบครัว “ต้องมี” แต่เป็น เครื่องมือบริหารความเสี่ยงอย่างหนึ่ง ซึ่งการตัดสินใจควรพิจารณาควบคู่กับเงินออม เงินสำรอง และสวัสดิการที่มีอยู่ เพื่อให้เหมาะกับสถานะการเงินของครอบครัวมากที่สุด แต่ถ้ากำลังมองหาประกันสุขภาพเด็กอยู่ หรือไม่รู้ว่าจะซื้อประกันสุขภาพเด็ก ออนไลน์ ที่ไหนดี ลองพิจารณาจากตัวเลือกเหล่านี้ได้
- AIA Health Happy Kids : ประกันสุขภาพเด็กแบบจ่ายตามจริง หมดห่วงเรื่องค่าใช้จ่ายเมื่อลูกเจ็บป่วย ต้องพักรักษาตัวในโรงพยาบาล เลือกแผนความคุ้มครองได้สูงสุดถึง 25 ล้านบาทต่อปีกรมธรรม์*
- Muang Thai Life (D Kids Plus) : ประกันสุขภาพเด็กที่จะช่วยคุ้มครองสุขภาพของลูกน้อยด้วย เคลมค่าห้องพักแบบห้องเดี่ยวมาตรฐานได้ตามราคาจริงจากทุกโรงพยาบาล วงเงินค่ารักษาพยาบาลสูงสุด 5 ล้านบาทต่อครั้ง*
- ไทยประกันชีวิต สมาย คิดส์ : ประกันสุขภาพเด็กที่คุ้มครอง 5 โรคยอดฮิตในเด็ก ครอบคลุมอุบัติเหตุ ครบตามต้องการ ตลอดสัญญารับเงินคืนสูงสุด 600,000 บาท*
- FWD Precious Care For Kids : ประกันสุขภาพเด็กที่เหมาจ่ายให้ครบ ครอบคลุมทุกค่ารักษาของลูกรัก ด้วยข้อเสนอพิเศษที่ผู้ปกครองสามารถปรึกษาแพทย์เพิ่มเติมได้ทั้งด้านพัฒนาการ โภชนาการและการตรวจสุขภาพฟัน ด้วยเงื่อนไขแบบร่วมจ่าย Co Pay 20% ซึ่งทางบริษัทออกค่าใช้จ่ายให้ 80% พร้อมกันนี้หากพบเป็น 3 โรคร้ายแรงในเด็ก ด้วยผลประโยชน์ค่ารักษาพยาบาลแบบเหมาจ่ายเริ่มต้น 1 ล้านบาท สูงสุด 12 ล้านบาท*
*ผู้ขอเอาประกันภัยควรศึกษาและทำความเข้าใจในเอกสารเสนอขายก่อนตัดสินใจทำประกันภัย เมื่อได้รับกรมธรรม์แล้ว โปรดศึกษารายละเอียด ข้อกำหนดและเงื่อนไขในกรมธรรม์
*ข้อกำหนดและเงื่อนไขของความคุ้มครองจะระบุไว้ในกรมธรรม์ประกันภัยที่ออกให้กับผู้ถือกรมธรรม์
*การตรวจสุขภาพและการพิจารณารับประกันภัยให้เป็นไปตามเกณฑ์ที่บริษัทกำหนด
ค่าฝากครรภ์คือจุดเริ่มต้นและการวางแผนที่มากกว่าแค่วันคลอด
ค่าฝากครรภ์อาจเป็นค่าใช้จ่ายก้อนแรกที่คุณพ่อคุณแม่มองเห็นชัด แต่หลังจากผ่านพ้นวันคลอดไปแล้ว ยังมีค่าใช้จ่ายอีกหลายช่วงที่ค่อยๆ ตามมาแบบที่เราอาจไม่ทันตั้งตัว การวางแผนตั้งแต่วันนี้จึงไม่ใช่แค่เรื่องของตัวเลขในสมุดบัญชี แต่คือการเตรียมความพร้อมให้ครอบครัวรับมือกับความไม่แน่นอนได้ดีขึ้น โดยเฉพาะเรื่องสุขภาพของเจ้าตัวเล็กที่อาจมีค่าใช้จ่ายตามมาทันทีหลังออกจากโรงพยาบาล การมองหาเครื่องมือบริหารความเสี่ยงอย่างประกันสุขภาพเด็กไว้ล่วงหน้า จึงเป็นอีกหนึ่งการตัดสินใจที่ช่วยลดแรงกดดันทางการเงินให้คุณพ่อคุณแม่ได้อย่างดีเยี่ยมในวันที่ต้องเจอกับสถานการณ์จริง
ขอบคุณข้อมูลจาก : กรมอนามัย, สำนักส่งเสริมสุขภาพ, กรมประชาสัมพันธ์, Policy Watch